Blindaje fiscal y materialidad: la nueva exigencia del SAT desde 2026
Desde el 1 de enero de 2026 ya no basta con que un CFDI esté timbrado y vigente: la operación que ampara debe ser existente, verdadera y demostrable. InteliOS es la primera plataforma en México que arma esa demostración factura por factura y de forma automática, con el mismo dato que ya usa para costos, presupuesto y contabilidad.
La autoridad ya no pregunta si el comprobante es válido, sino si la operación ocurrió
La reforma al Código Fiscal de la Federación (CFF) publicada en el Diario Oficial de la Federación el 7 de noviembre de 2025, vigente desde el 1 de enero de 2026, cambia la pregunta que hace la autoridad. Antes bastaba con que el comprobante fuera válido; ahora la autoridad pregunta si la operación ocurrió.
Los artículos que más impactan al receptor de facturas son:“Blindaje del CFDI” no es el nombre de un reglamento del SAT; es la forma práctica de llamar al conjunto de evidencias que permiten demostrar la materialidad de una operación. InteliOS usa ese término en ese sentido.
Un problema operativo, no solo contable
En la práctica, la evidencia de una compra vive en cinco lugares diferentes:
- 1La solicitud o la intención de compra está en un correo, un WhatsApp o una hoja de Excel del área que compra.
- 2El contrato o la cotización firmada está en una carpeta compartida o en el escritorio de alguien.
- 3El CFDI llega al buzón tributario y a un correo.
- 4La remisión o el acta de recepción se queda en papel en el almacén, o como foto en el teléfono del encargado.
- 5El pago está en el estado de cuenta del banco.
Cuando llega un requerimiento, el contador tiene que reconstruir esa cadena hacia atrás, factura por factura, bajo presión y con plazos que ahora son mucho más cortos. Las empresas que facturan cientos de comprobantes al mes simplemente no pueden hacerlo a mano en 24 días hábiles.
InteliOS invierte el orden
La cadena se arma conforme ocurre la operación, y cuando llega la revisión ya está lista.
Cada factura de ingreso recibida, evaluada contra seis eslabones
Todos se calculan con reglas fijas a partir de datos que ya existen en el sistema; ningún modelo de inteligencia artificial decide si una factura tiene materialidad.
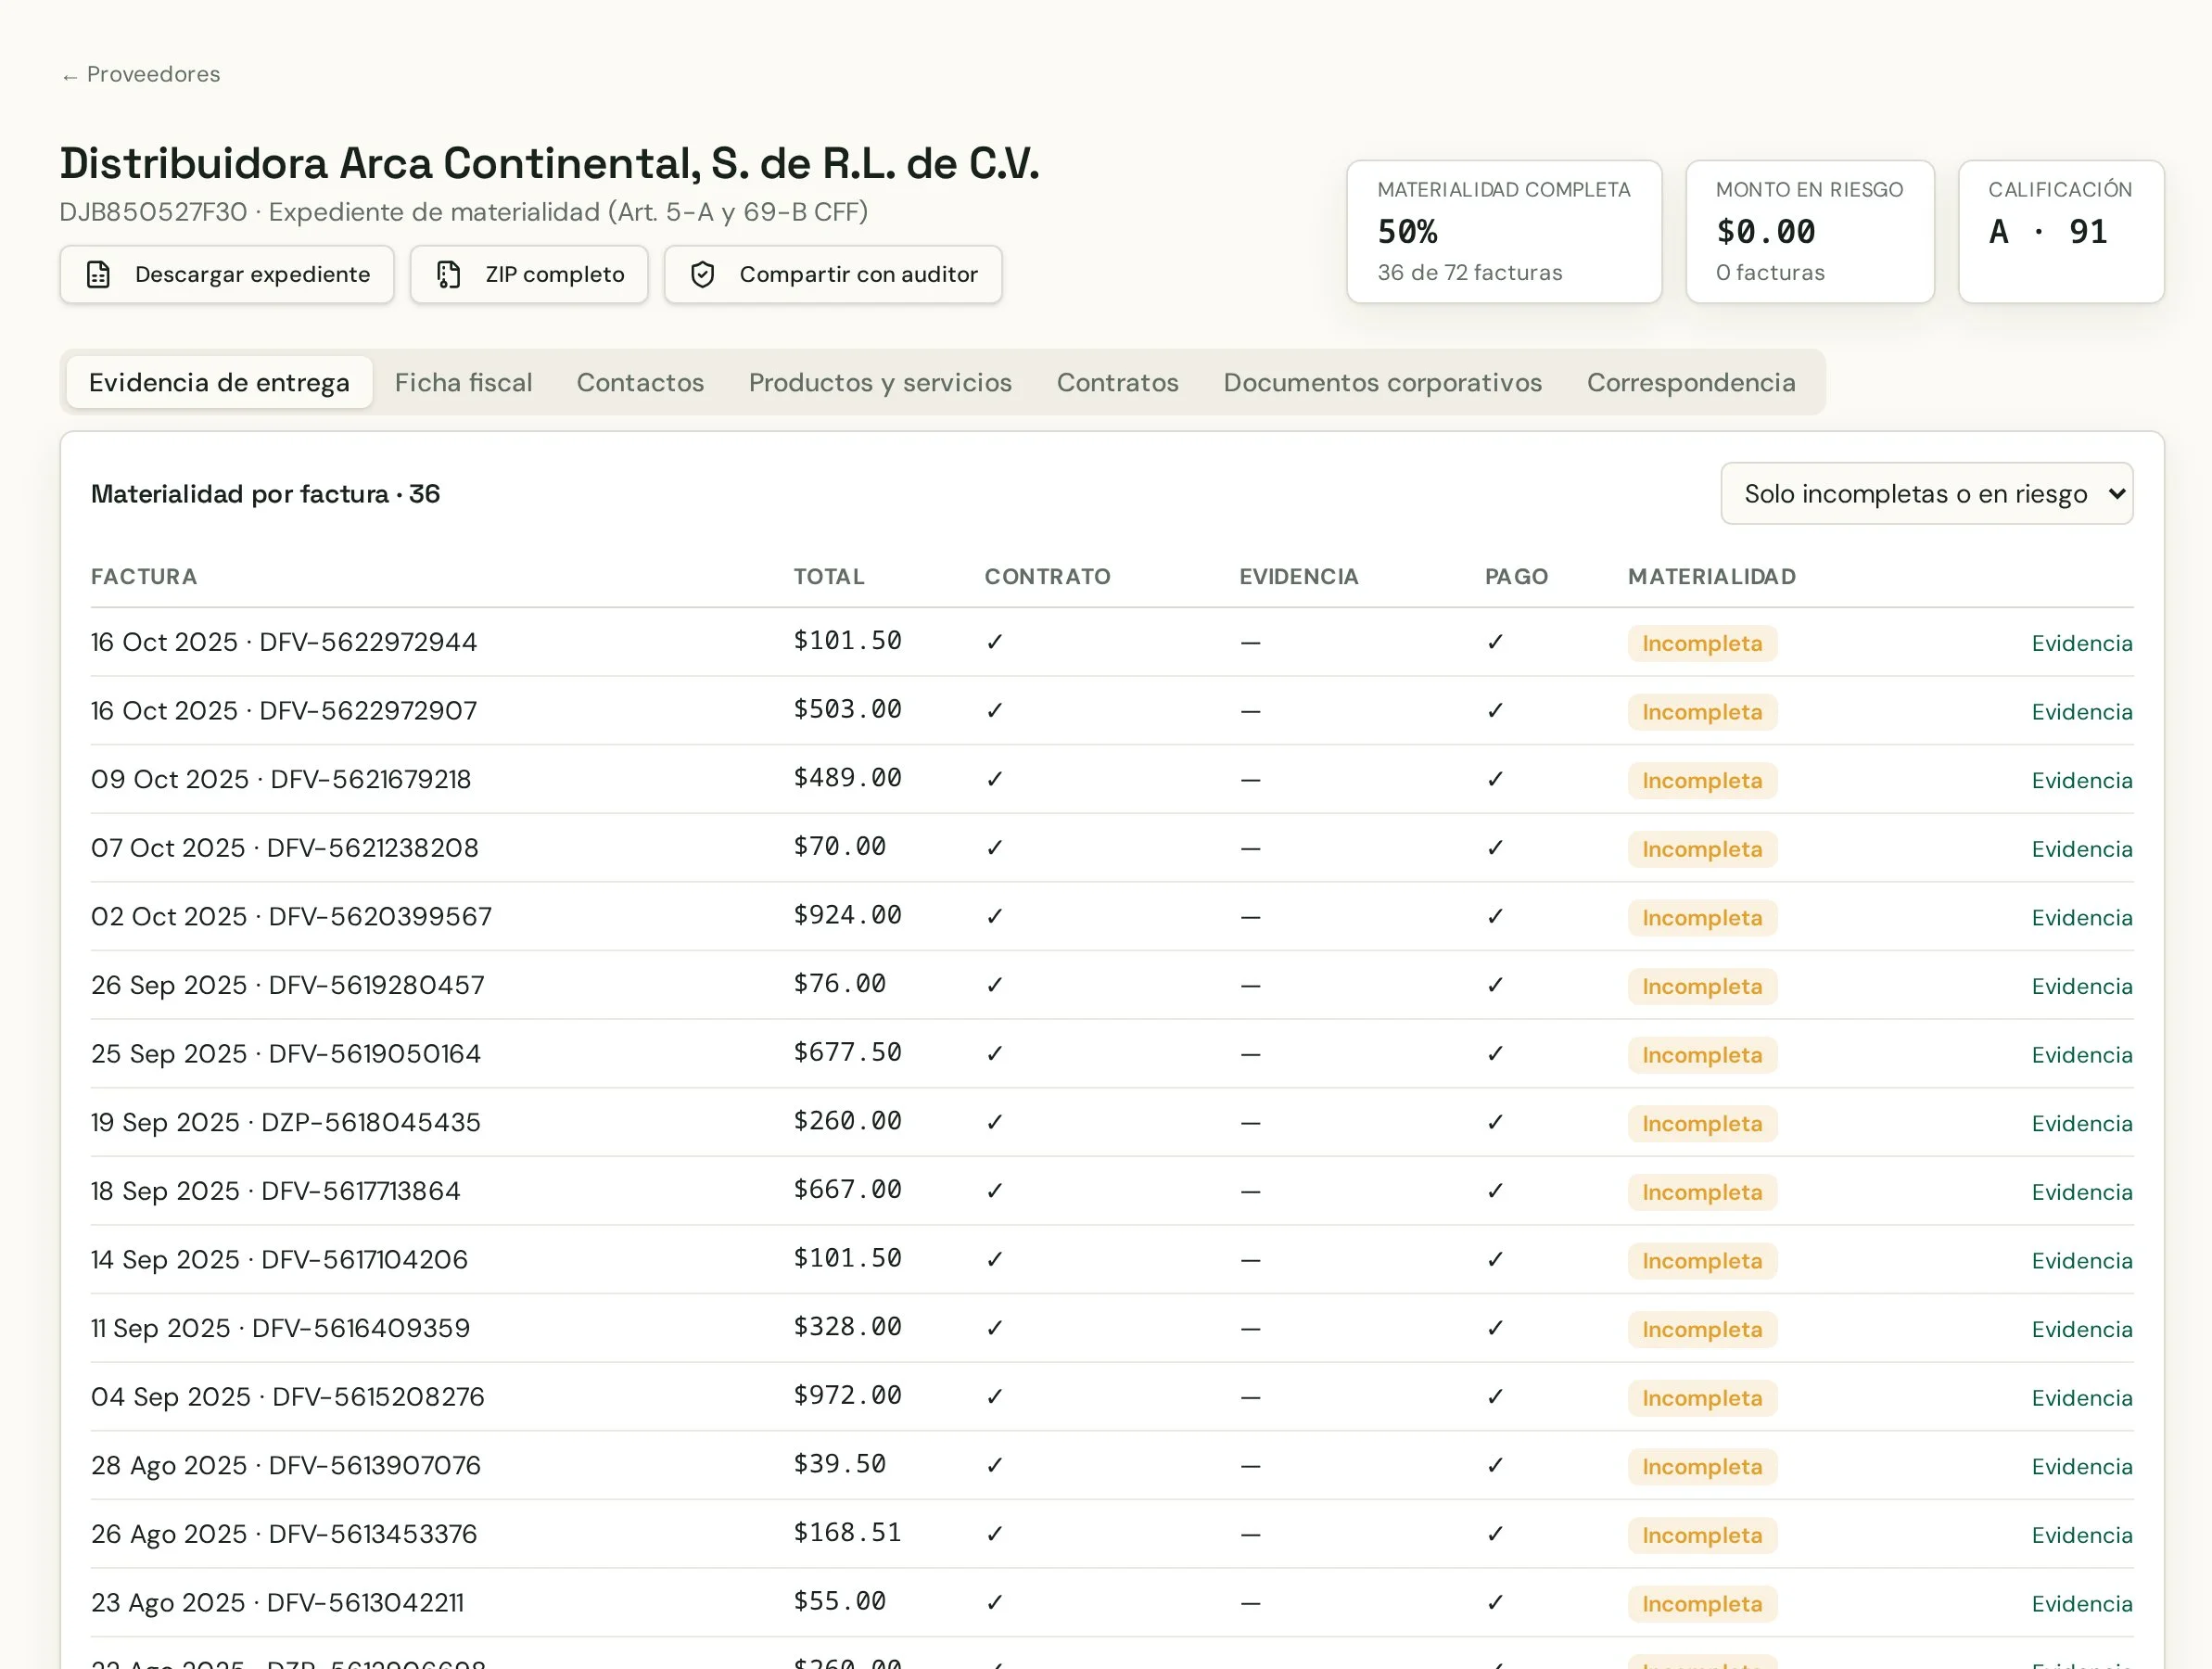
En el cajón de cada factura, el bloque Materialidad muestra los seis eslabones con una palomita o el número del eslabón pendiente, el contador “Trazabilidad n/6”, los motivos de riesgo con el artículo del CFF que aplica, y el botón Subir evidencia para completar lo que falta ahí mismo.
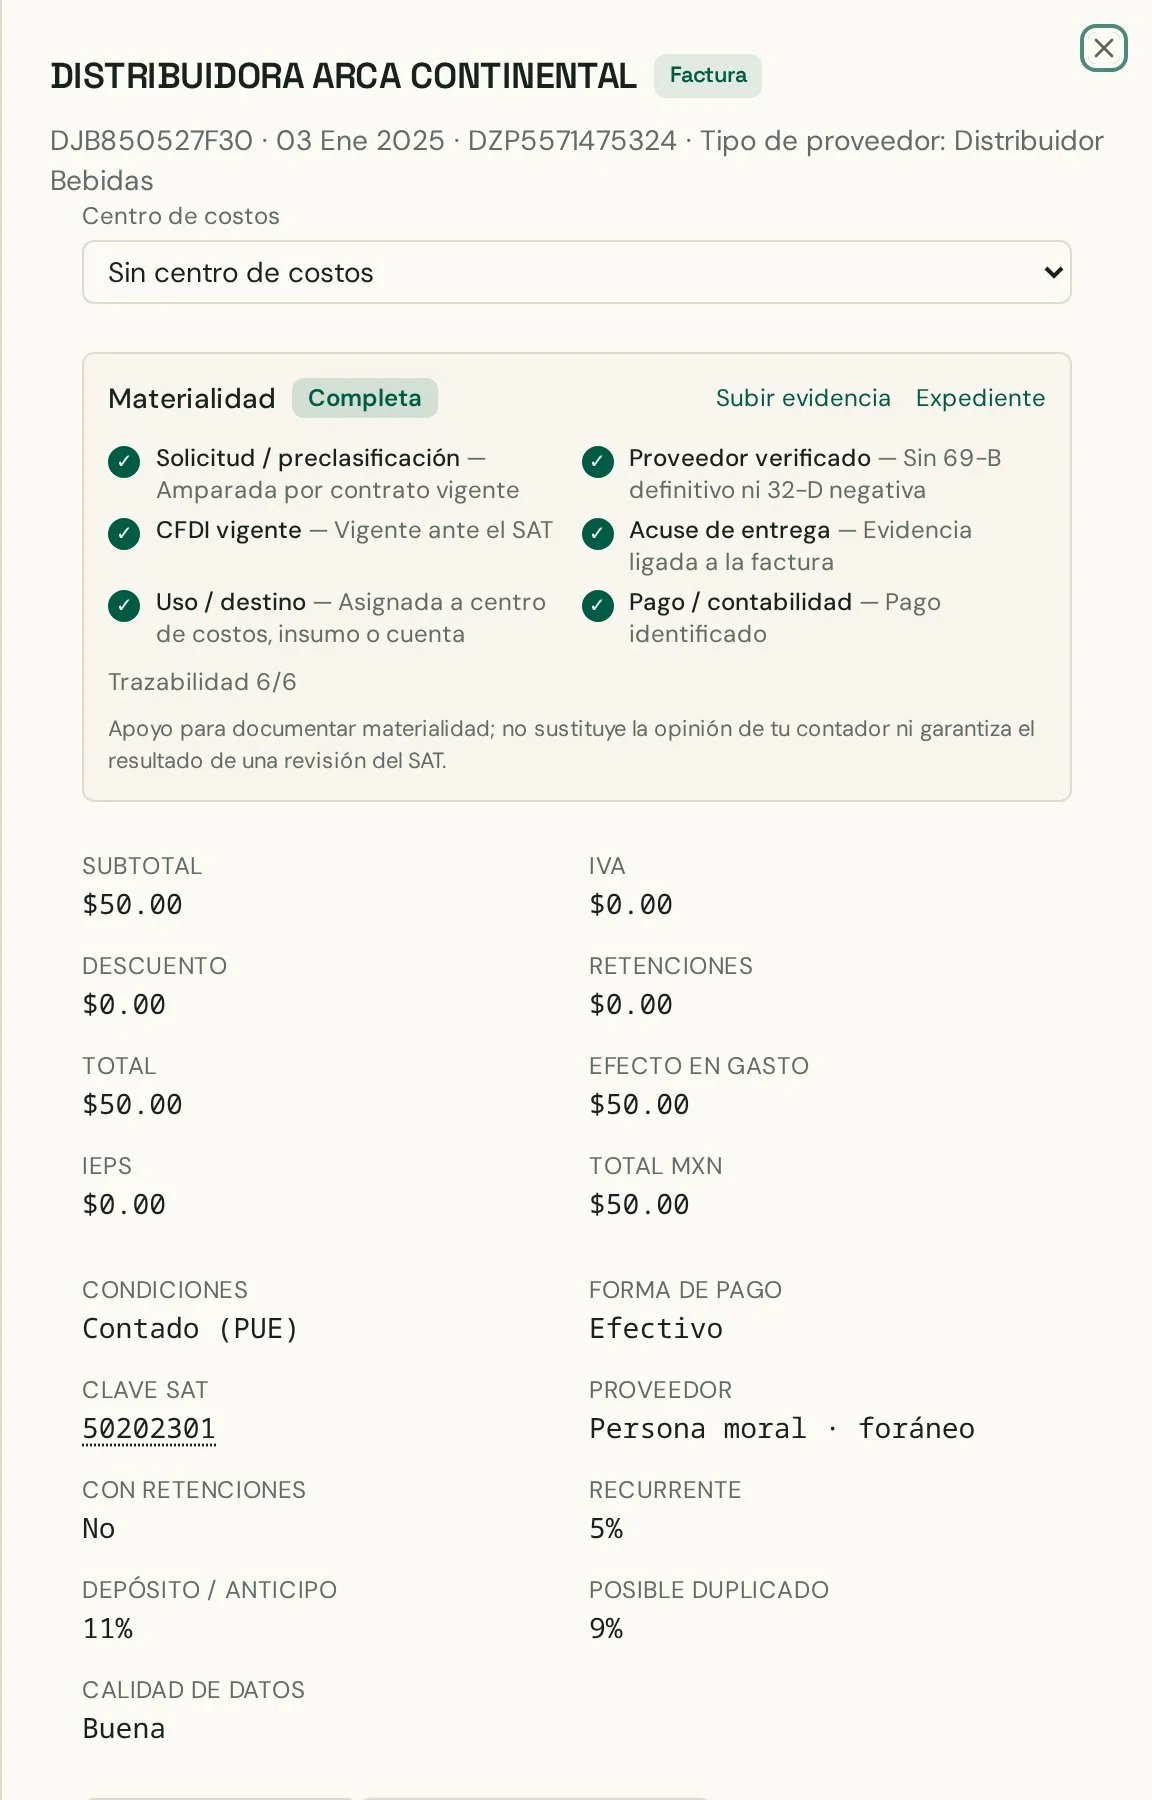
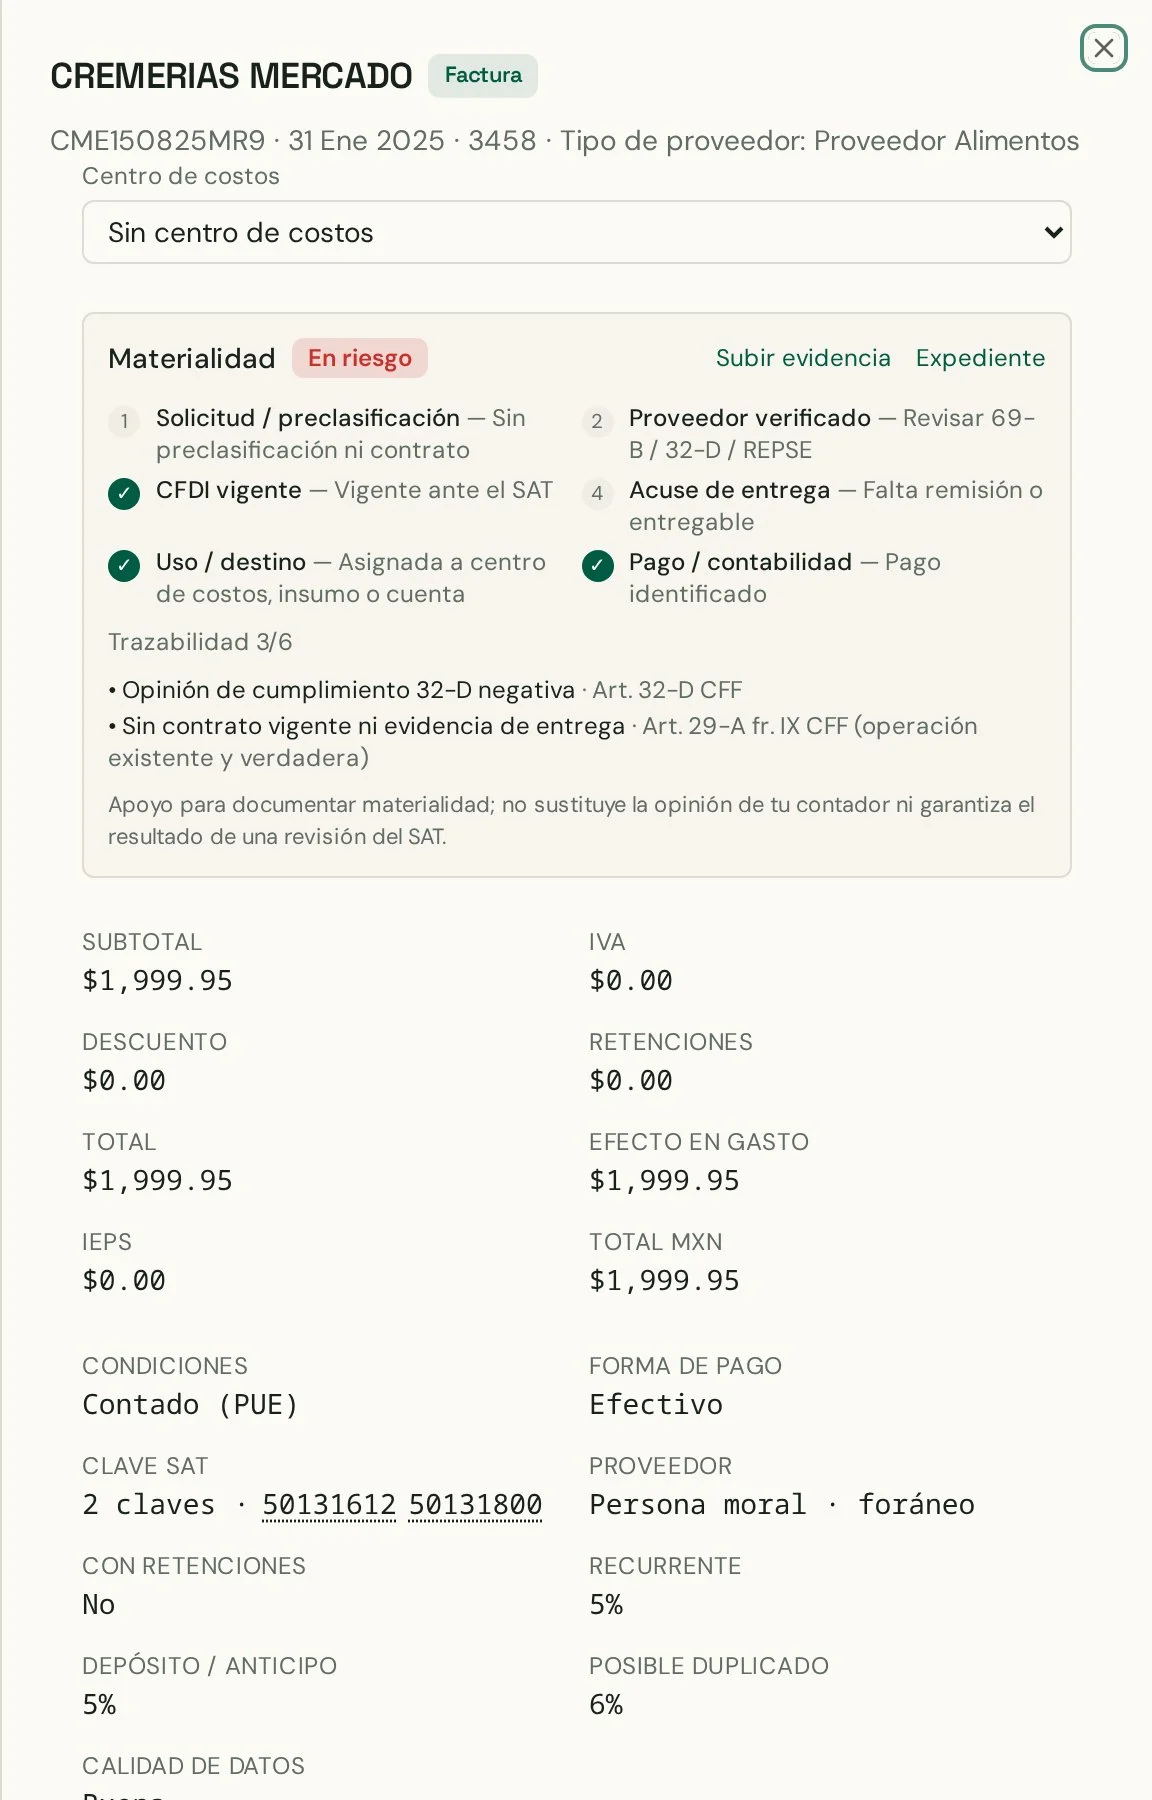
Además de los seis eslabones, cada factura recibe un nivel
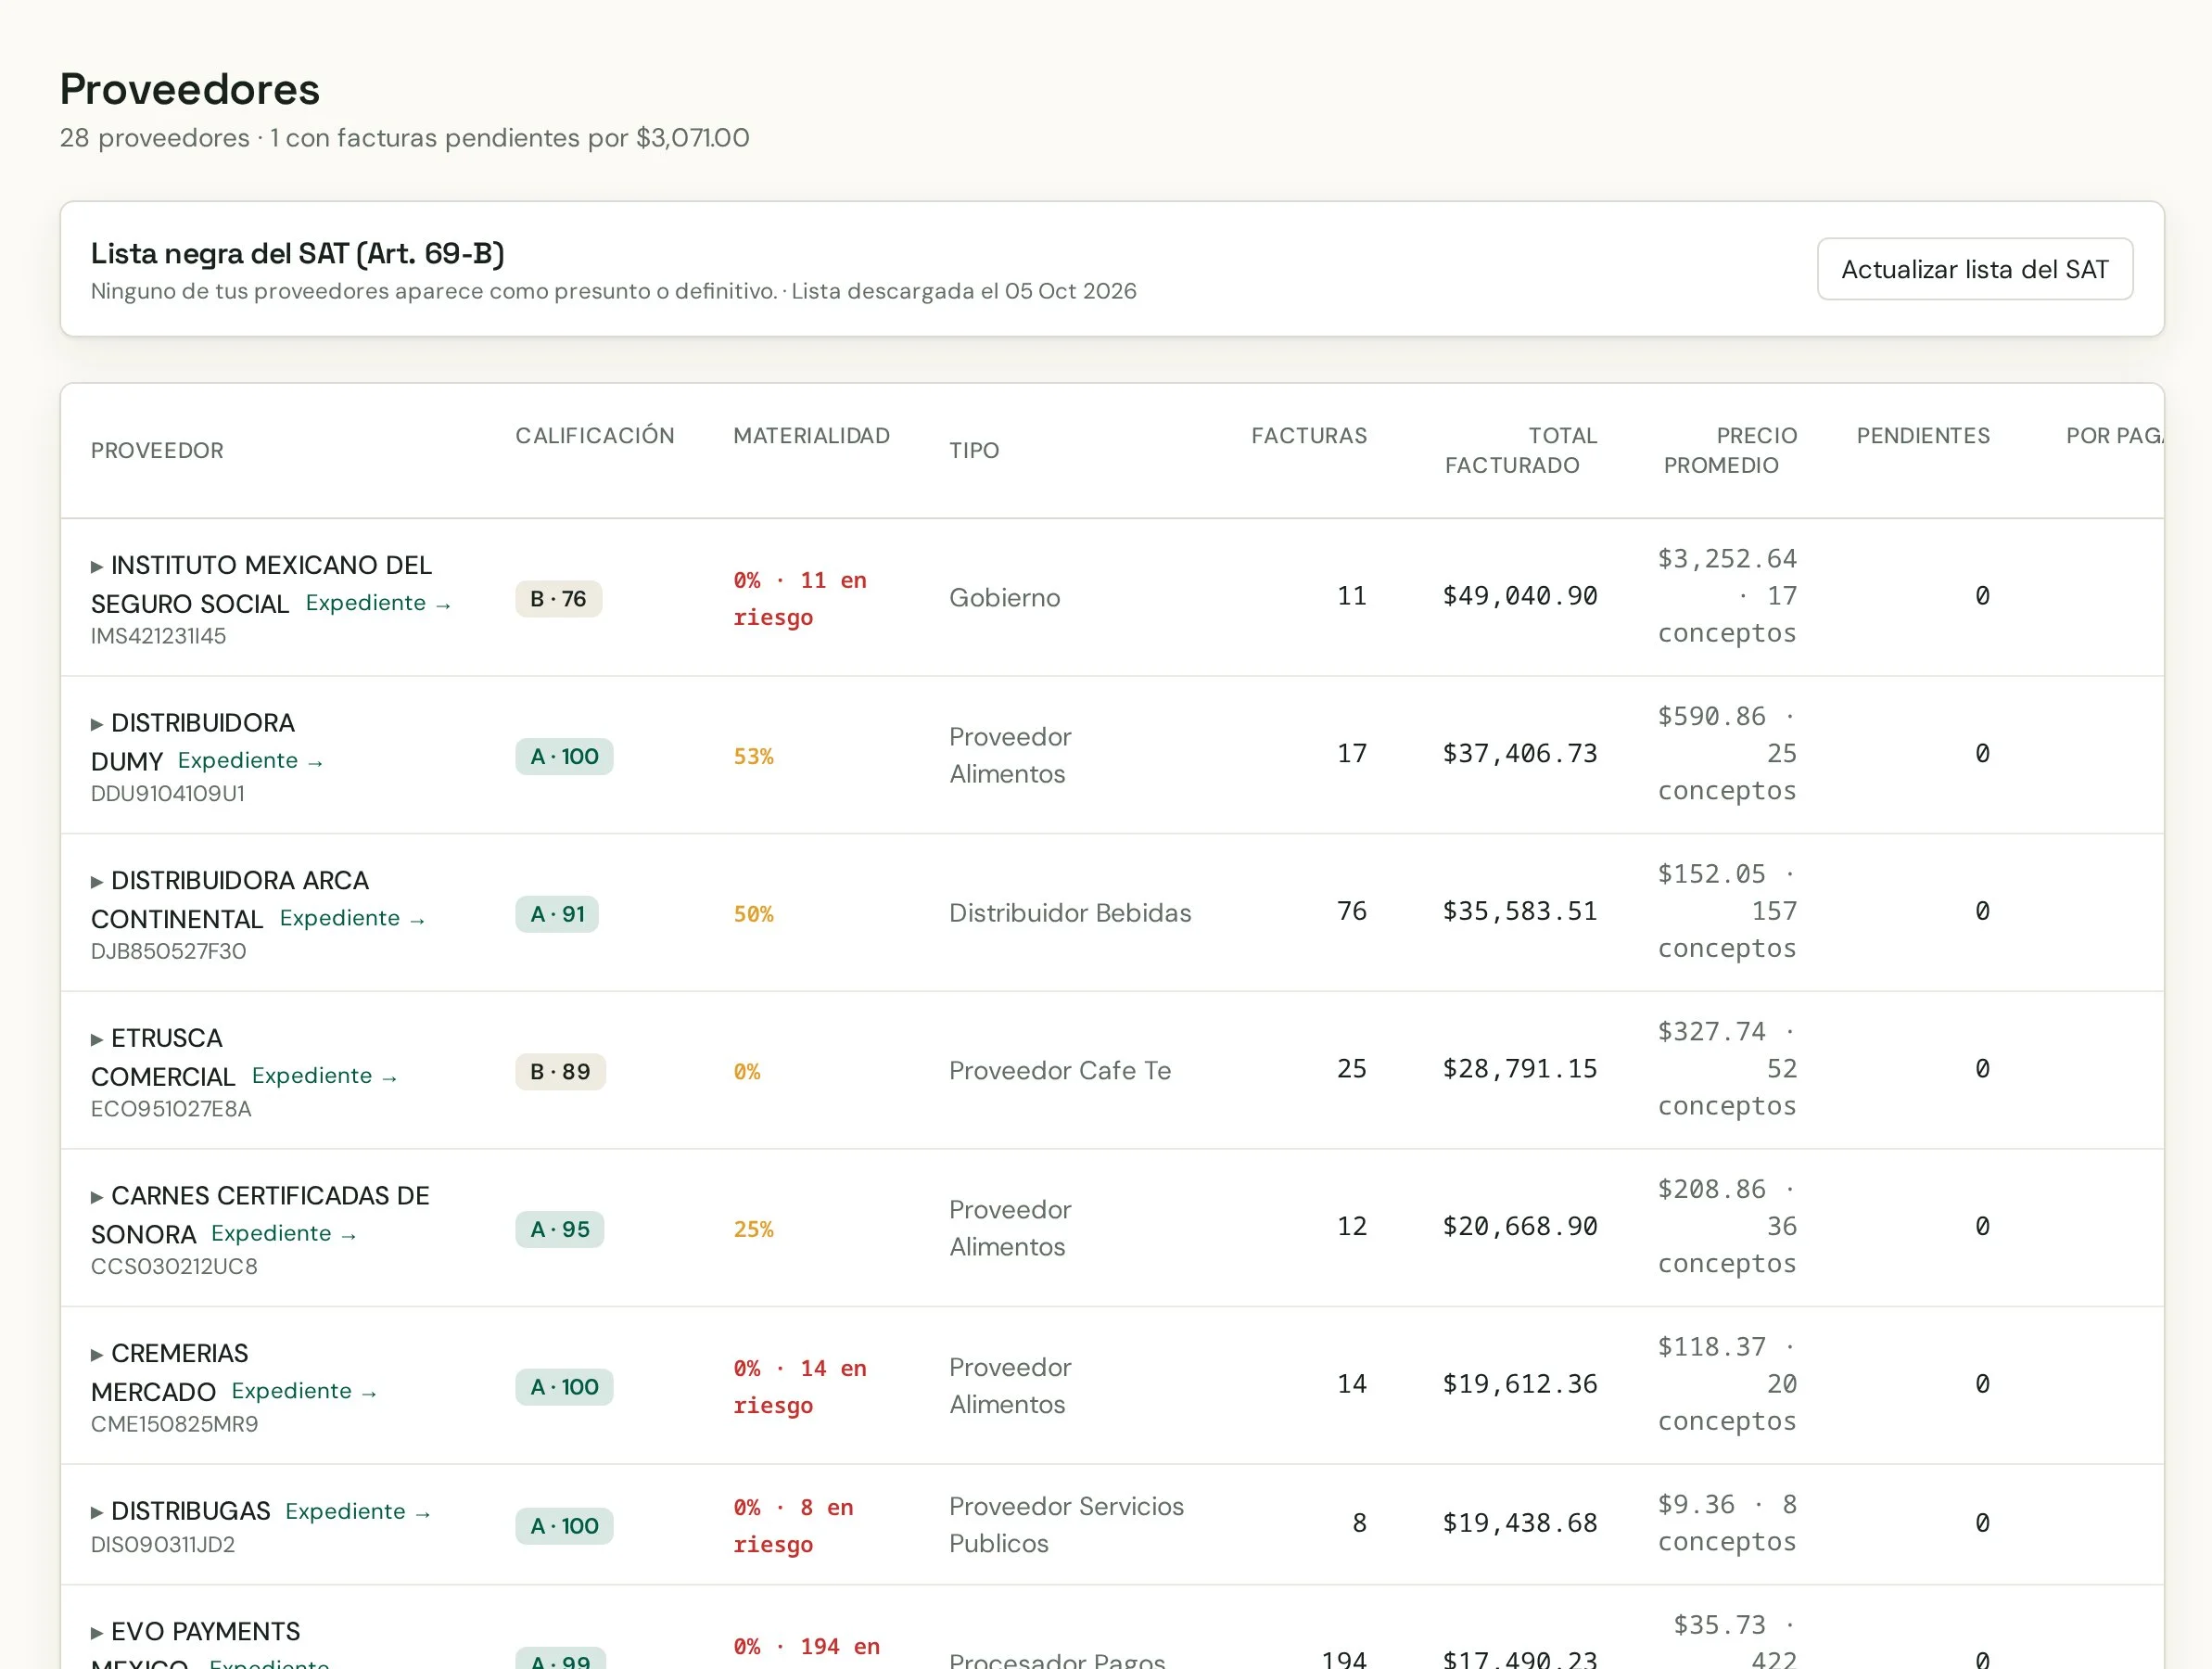
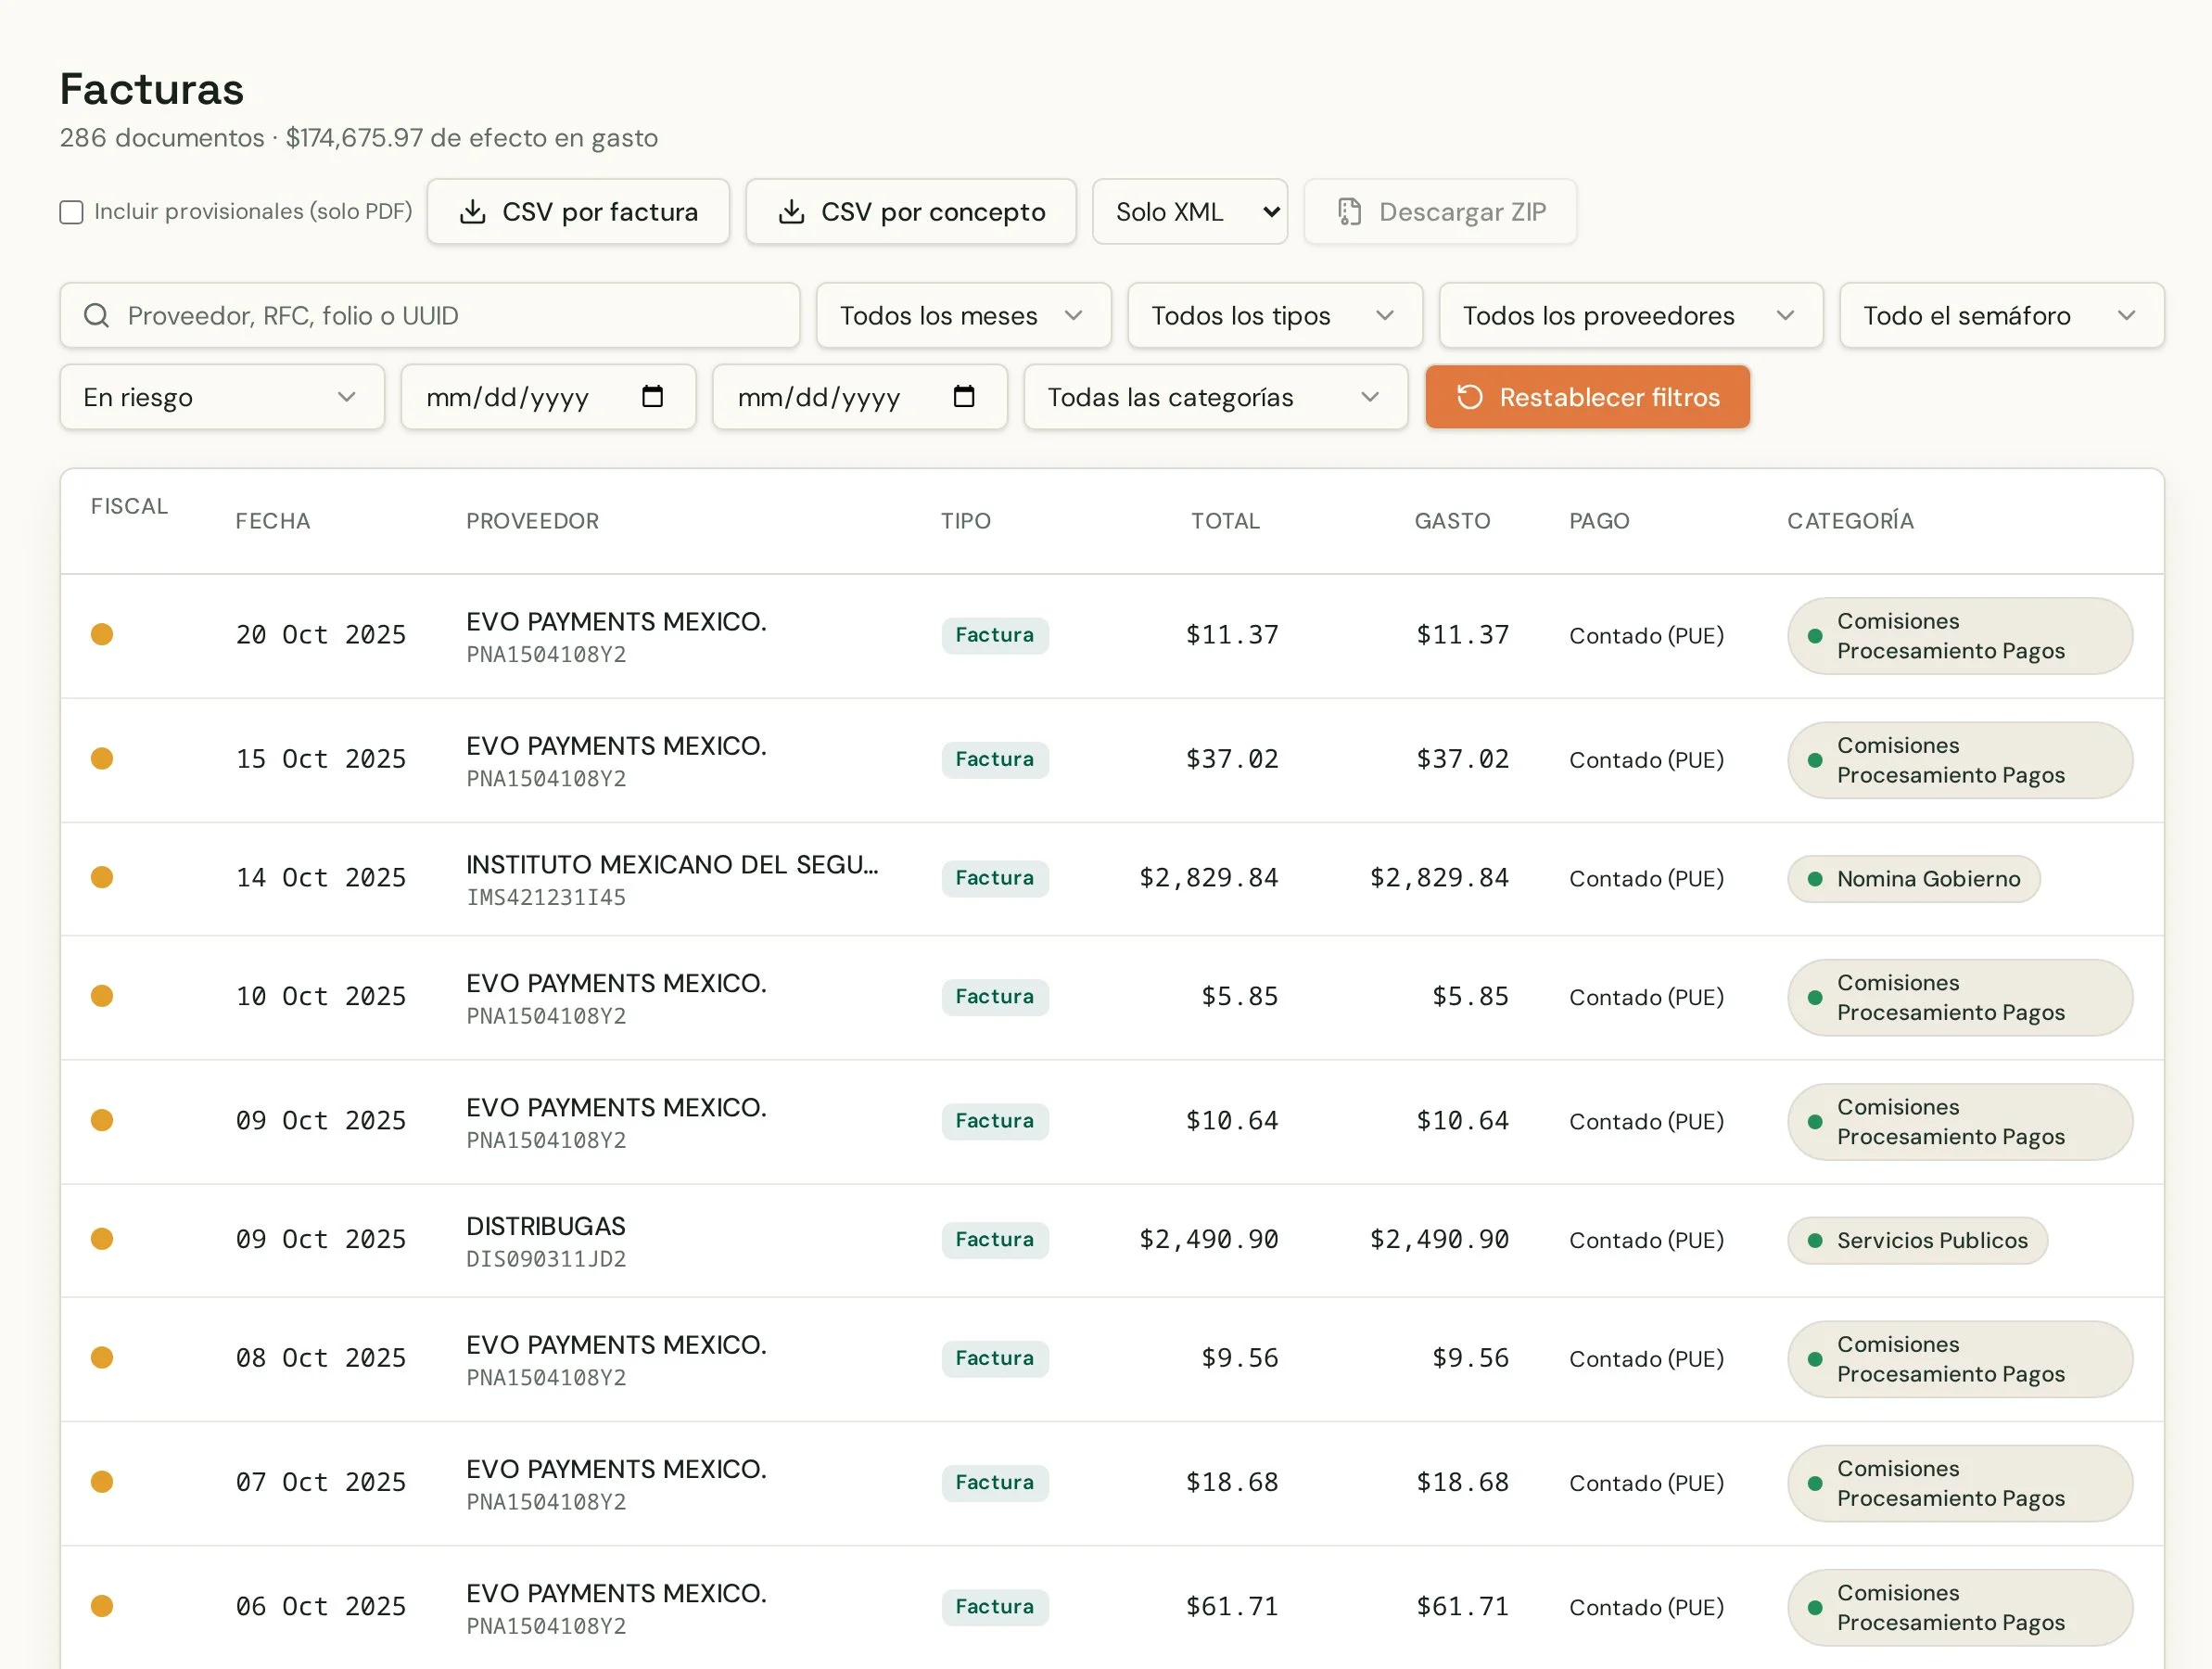
El semáforo aparece en cuatro lugares:
- ›Lista de Proveedores, columna Materialidad: porcentaje de facturas completas y número de facturas en riesgo.
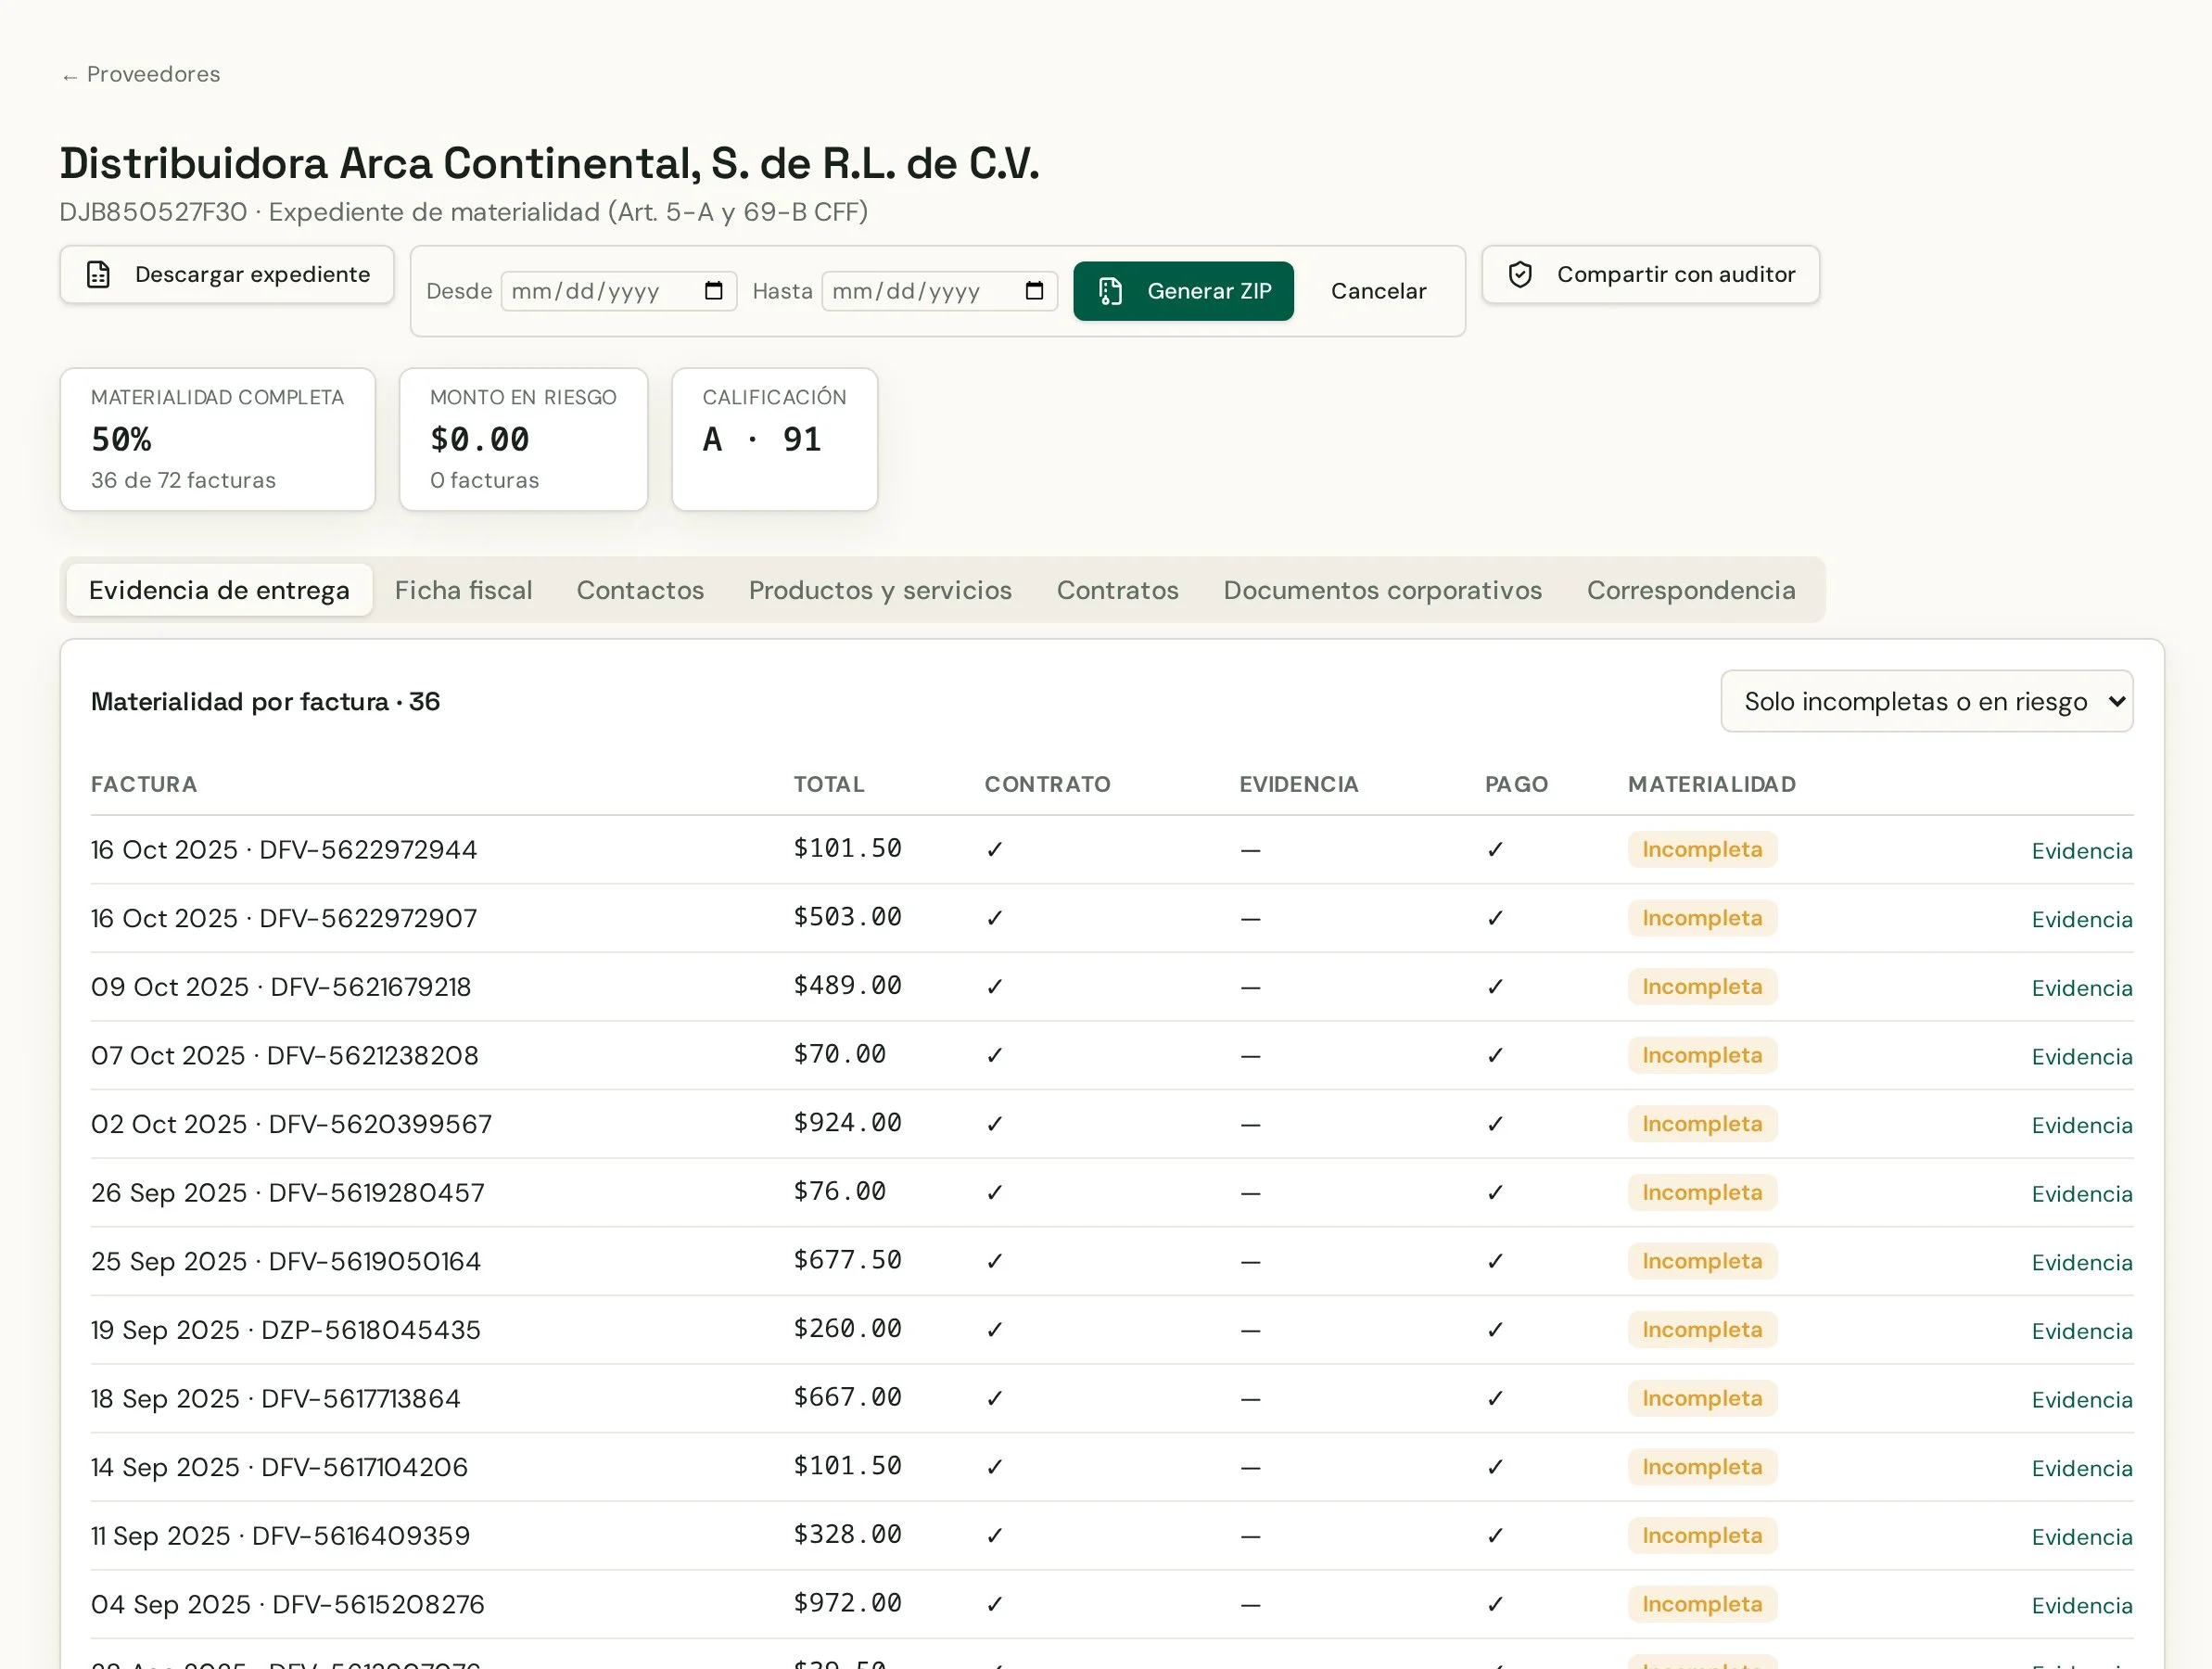
- ›Expediente del proveedor: porcentaje de materialidad completa, monto en riesgo y calificación A–D.
- ›Cajón de la factura: bloque Materialidad con los seis eslabones.
- ›Facturas: filtro Completa / Incompleta / En riesgo / Sin evidencia, combinable con mes, proveedor y categoría. Los totales se calculan sobre todo lo filtrado, no solo sobre la página visible.
Alerta temprana cuando un CFDI se cancela o el emisor cae en 69-B
Cuando InteliOS detecta que un CFDI recibido fue cancelado ante el SAT o que su emisor pasó a definitivo en la lista 69-B, el bloque de materialidad muestra un aviso en rojo con:
- ›El motivo.
- ›La fecha límite (30 días naturales desde que InteliOS lo detectó).
- ›Los días restantes, o los días transcurridos si el plazo ya venció.
- ›La referencia al Art. 49 Bis fracción X / 17-H Bis del CFF y la recomendación de revisarlo con el contador.
La fecha que muestra InteliOS se calcula desde la detección automática (la consulta al SAT se hace cada hora y la lista 69-B se actualiza cada semana). Es una alerta temprana, no el cómputo legal oficial: el plazo legal corre desde la notificación o publicación correspondiente, y el contador debe confirmarlo.
Cada proveedor tiene su propio expediente, con siete pestañas
- 1Evidencia de entrega: la materialidad de cada factura, con filtro Solo incompletas o en riesgo y el enlace para subir evidencia.
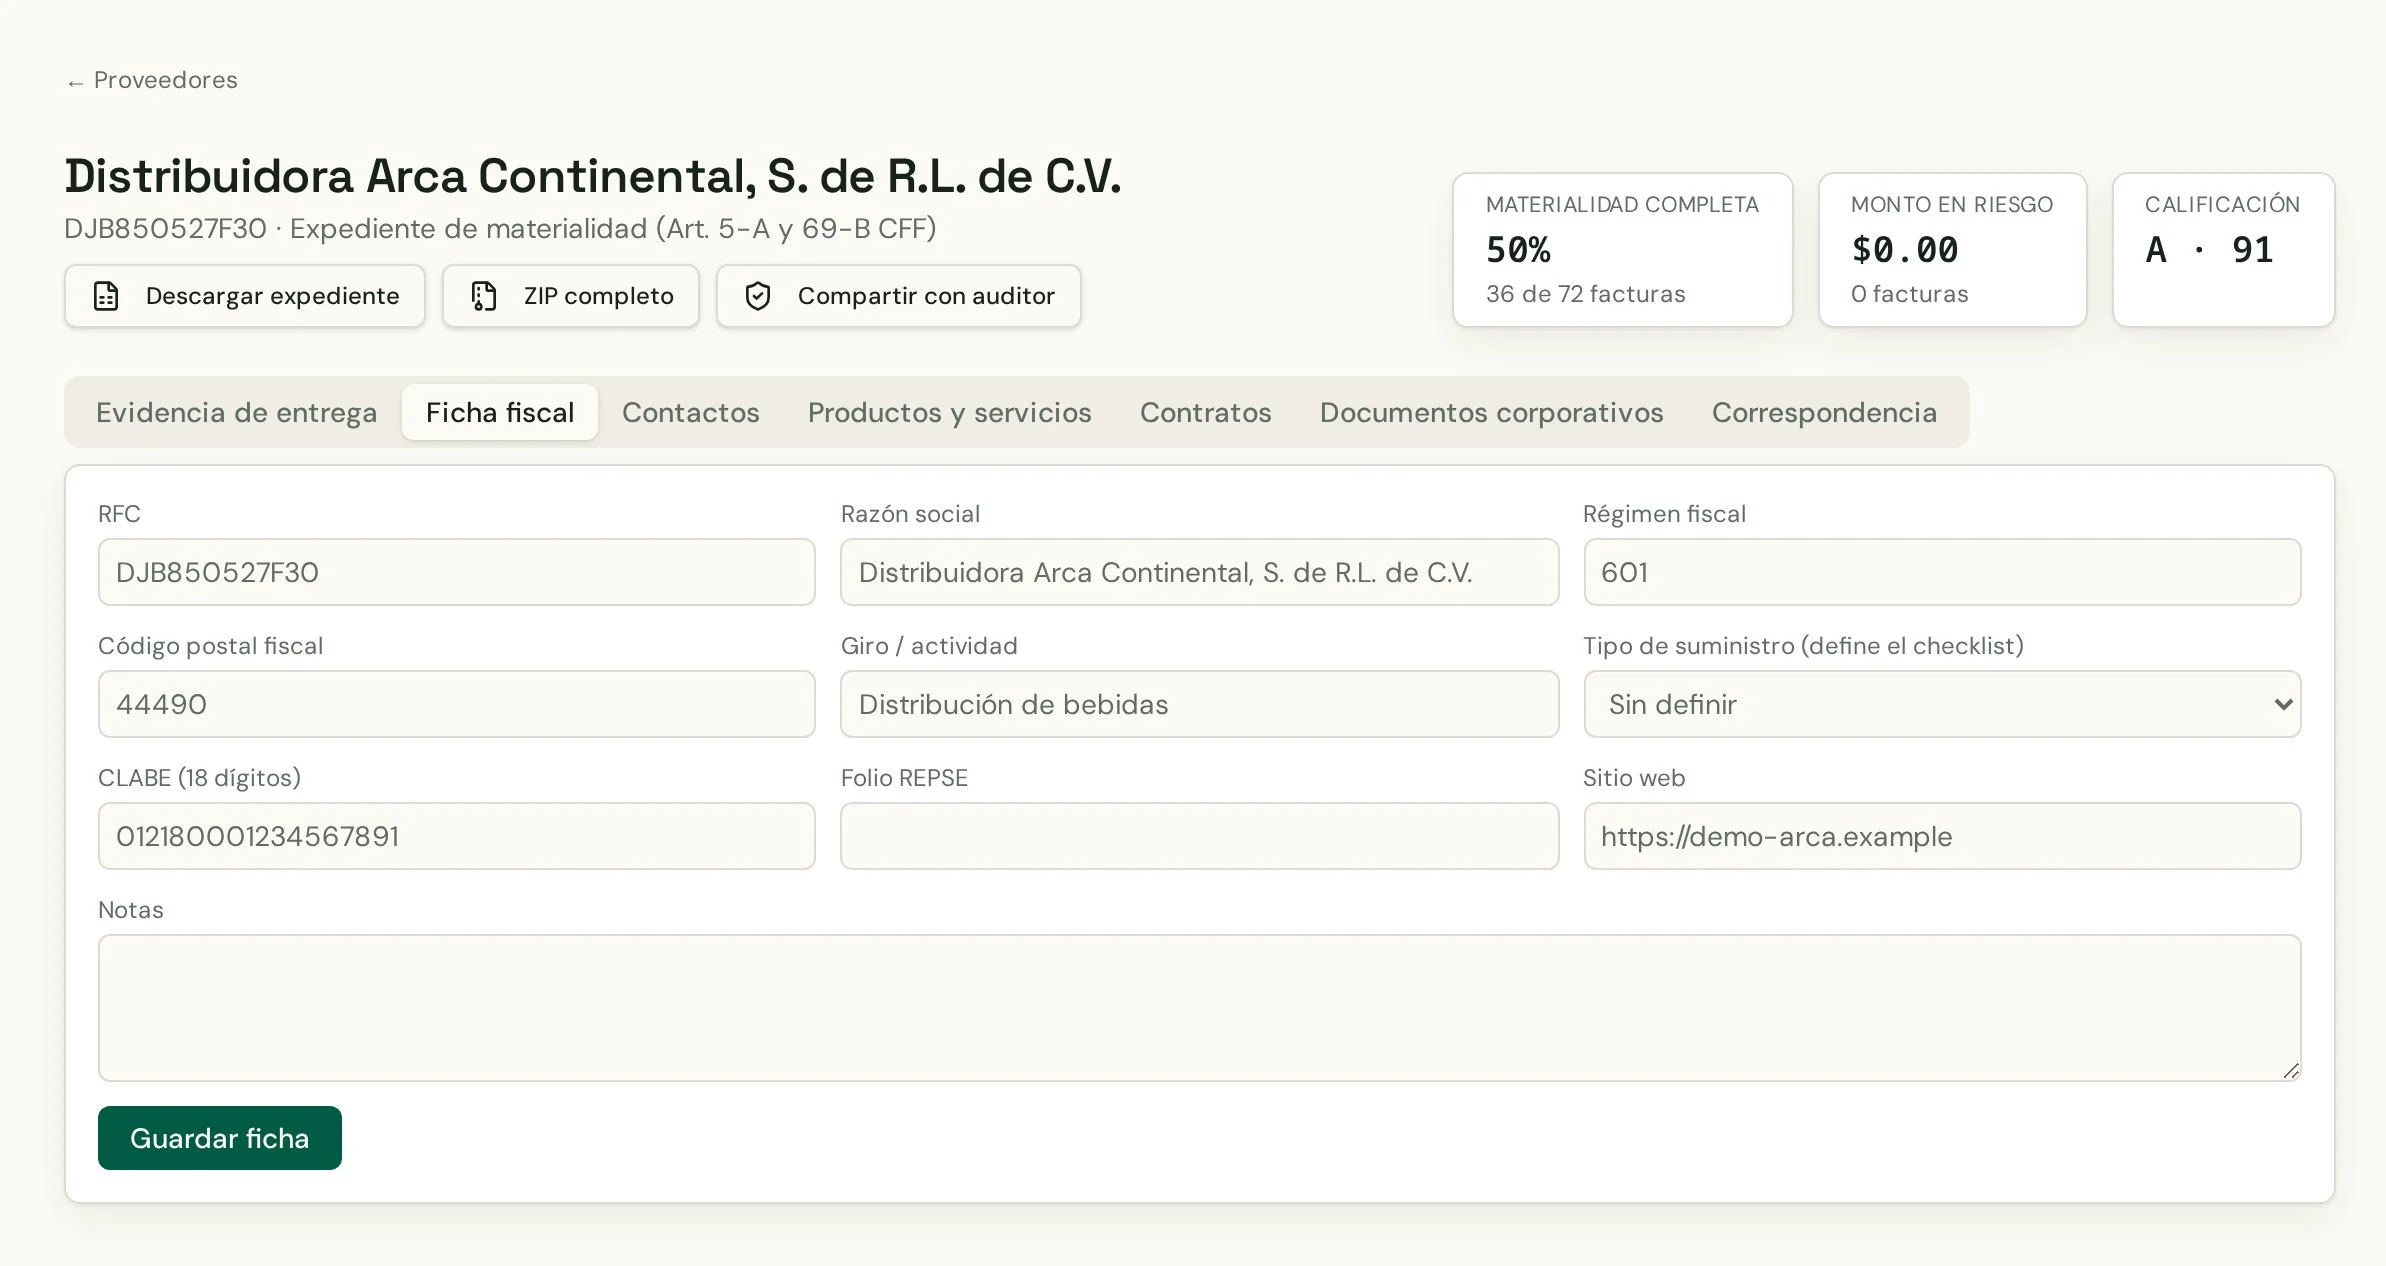
- 2Ficha fiscal: RFC, razón social, régimen, código postal, giro, tipo de suministro (bienes, servicios o personal), REPSE, estatus 69-B y fechas de la CSF y la 32-D.
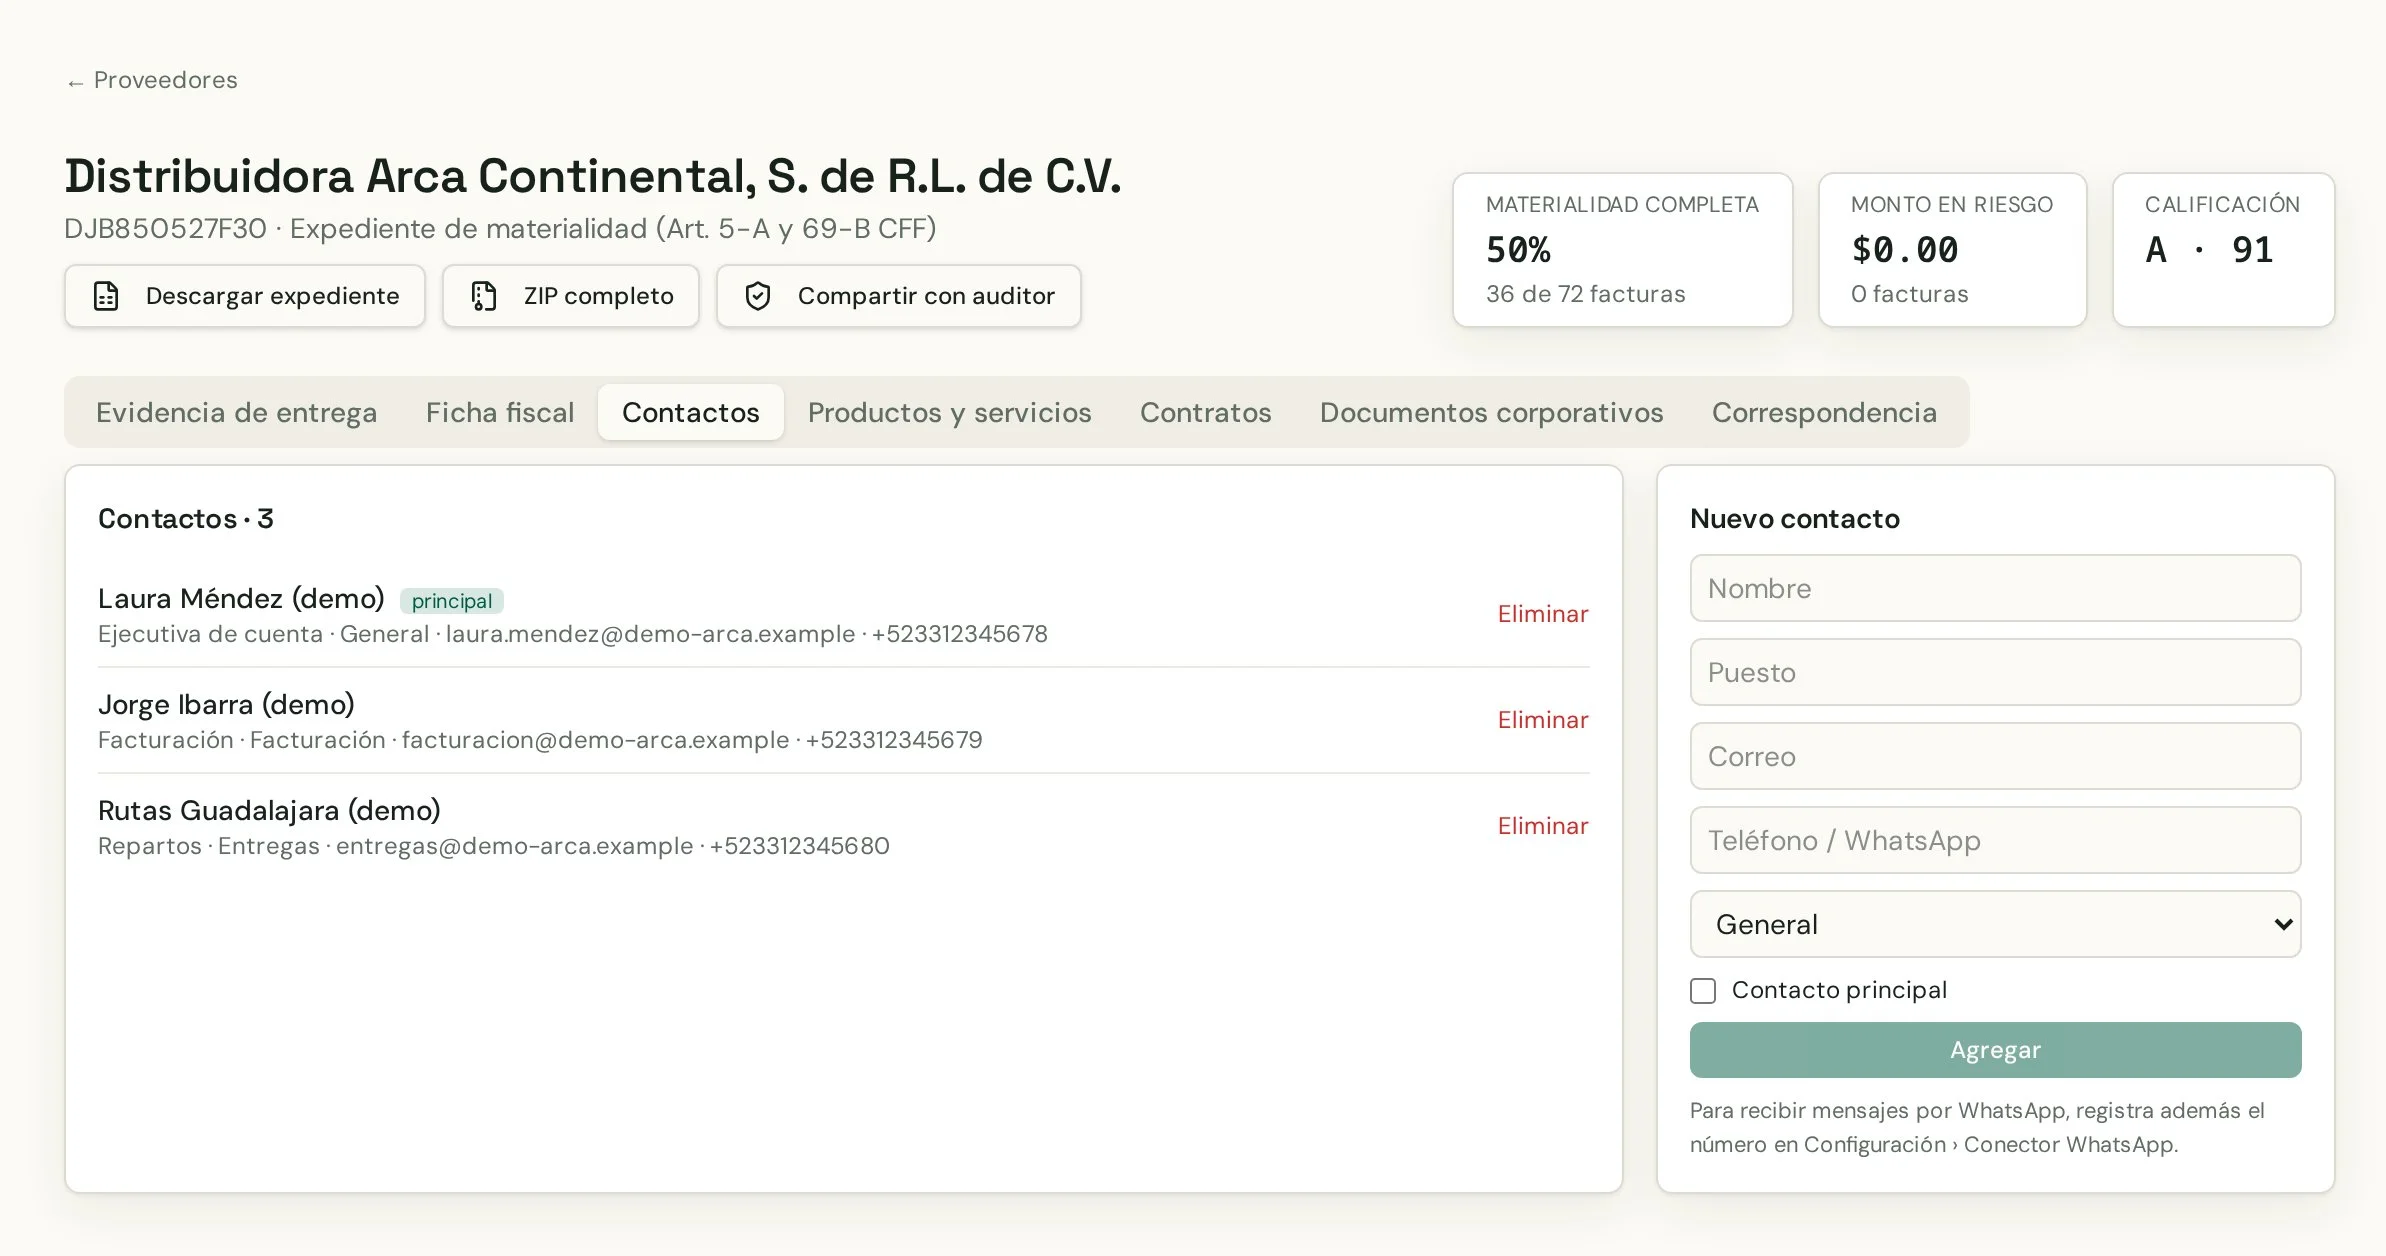
- 3Contactos: facturación, cobranza y entregas; correo, teléfono y si el número está autorizado para el Conector WhatsApp.
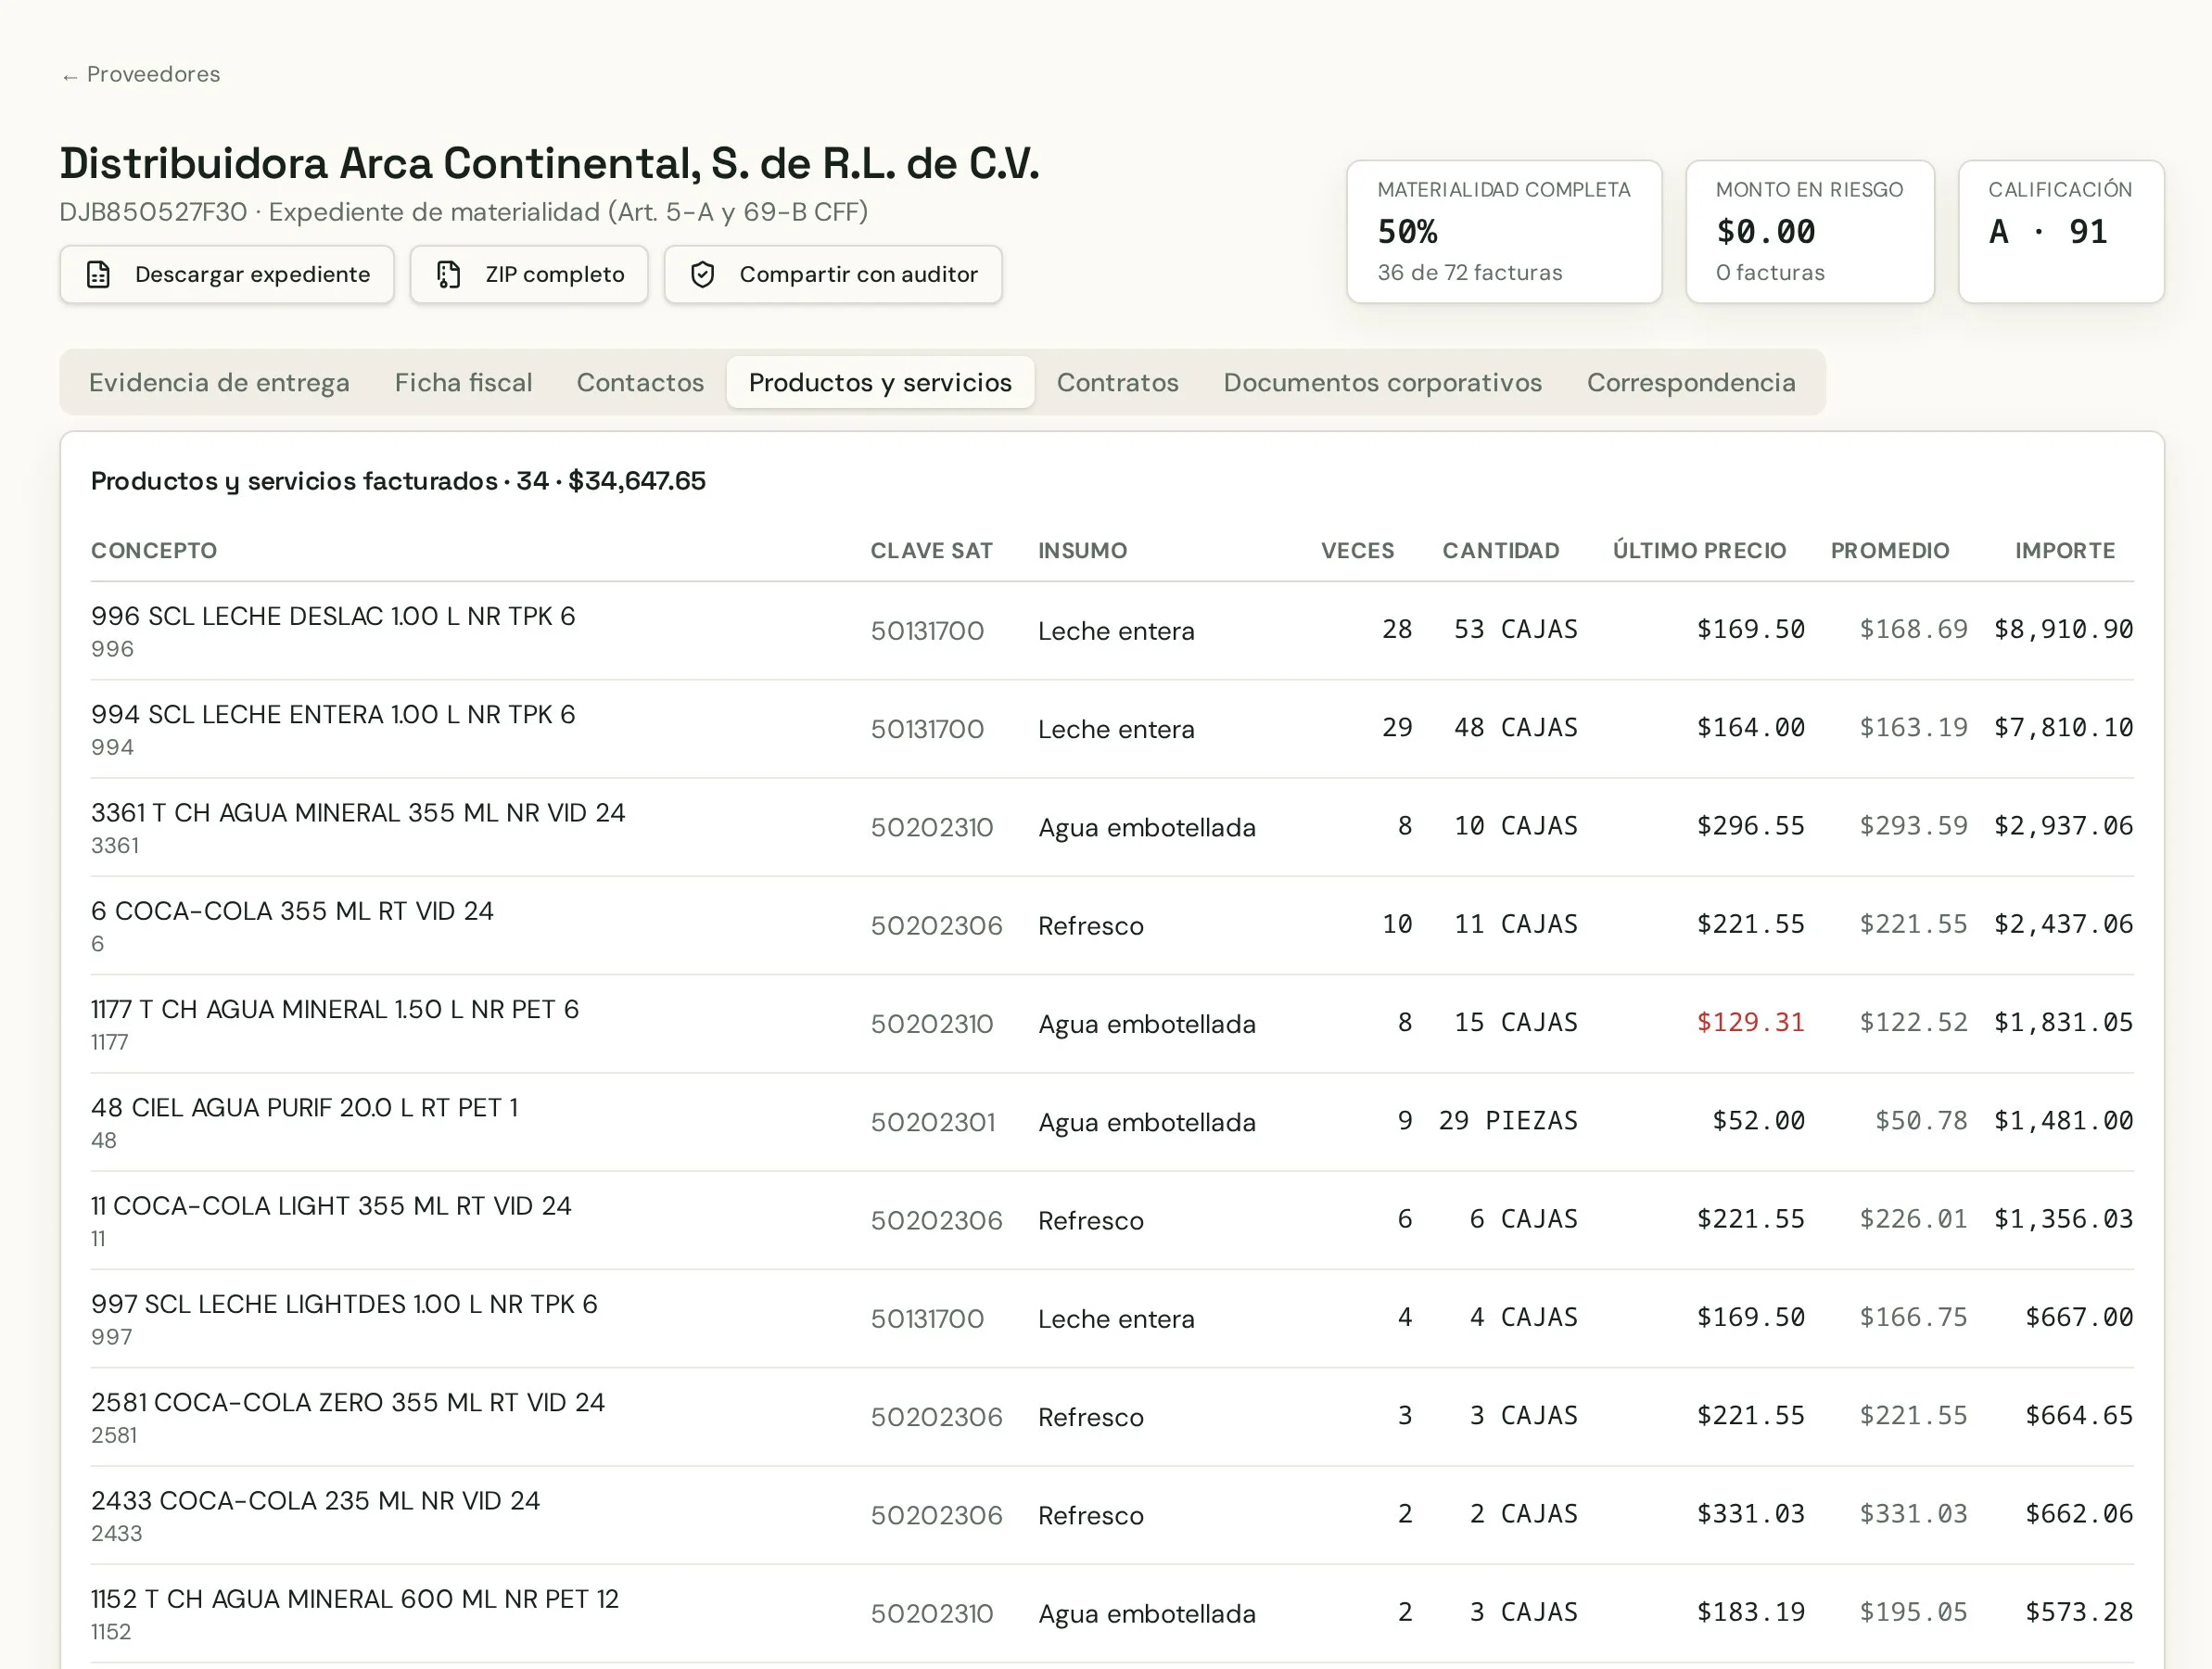
- 4Productos y servicios: todo lo que ha facturado, con clave SAT, insumo vinculado, último precio, precio promedio y tendencia.
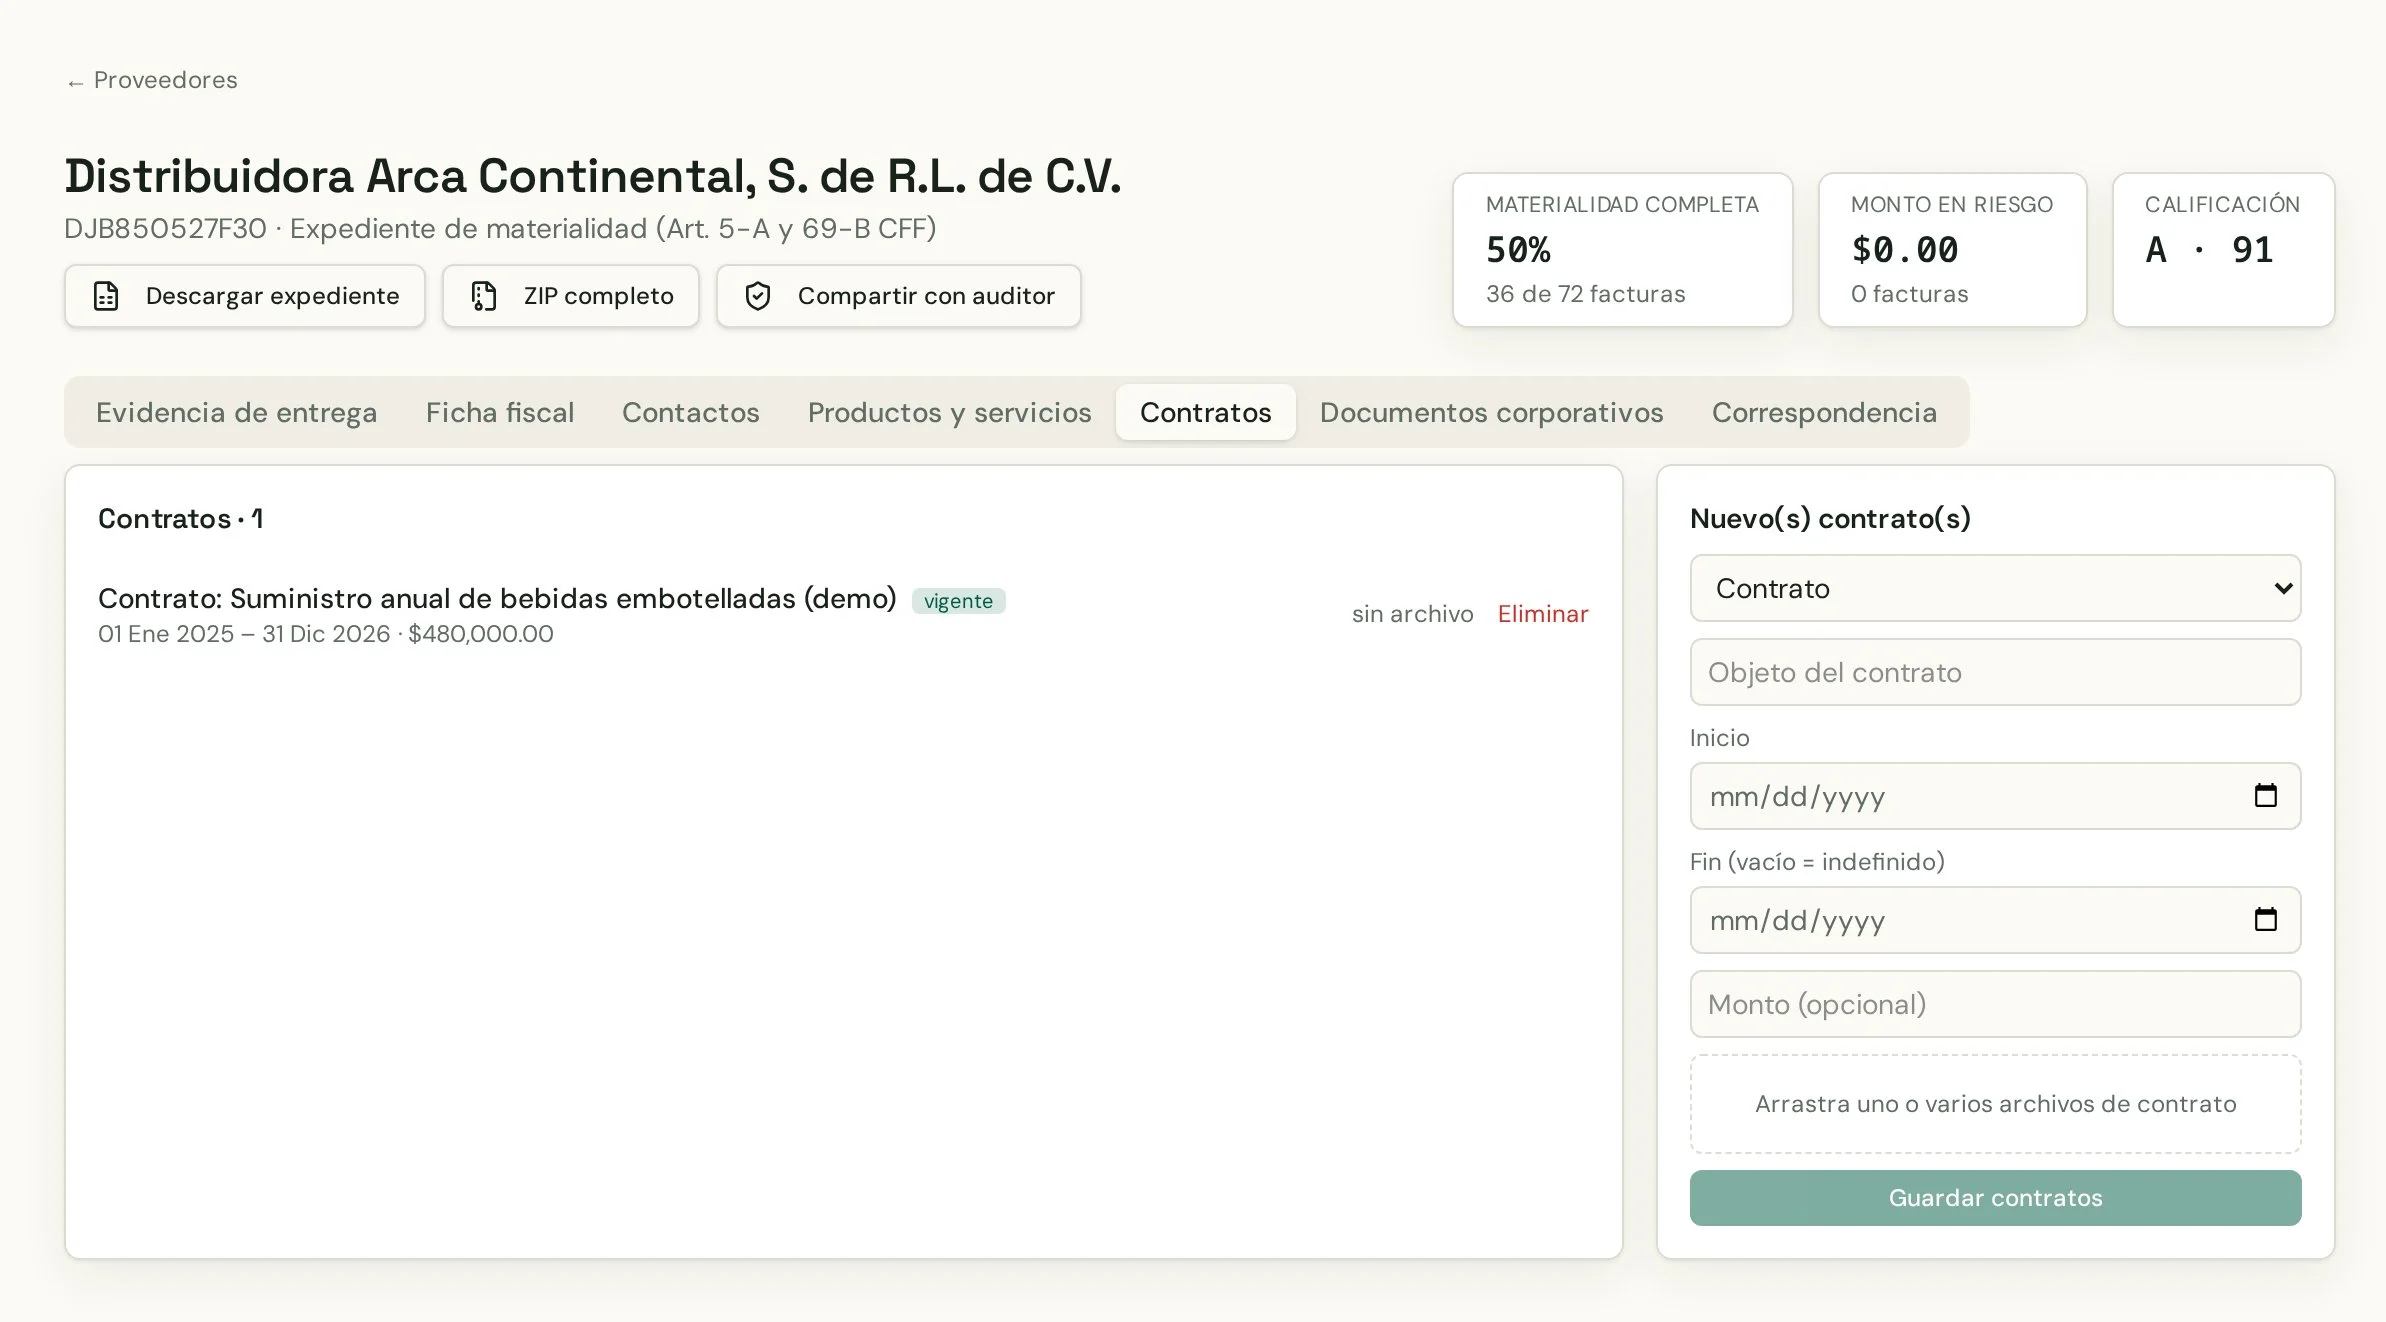
- 5Contratos: contratos, órdenes de servicio y cotizaciones firmadas, con objeto, vigencia, monto y archivo.
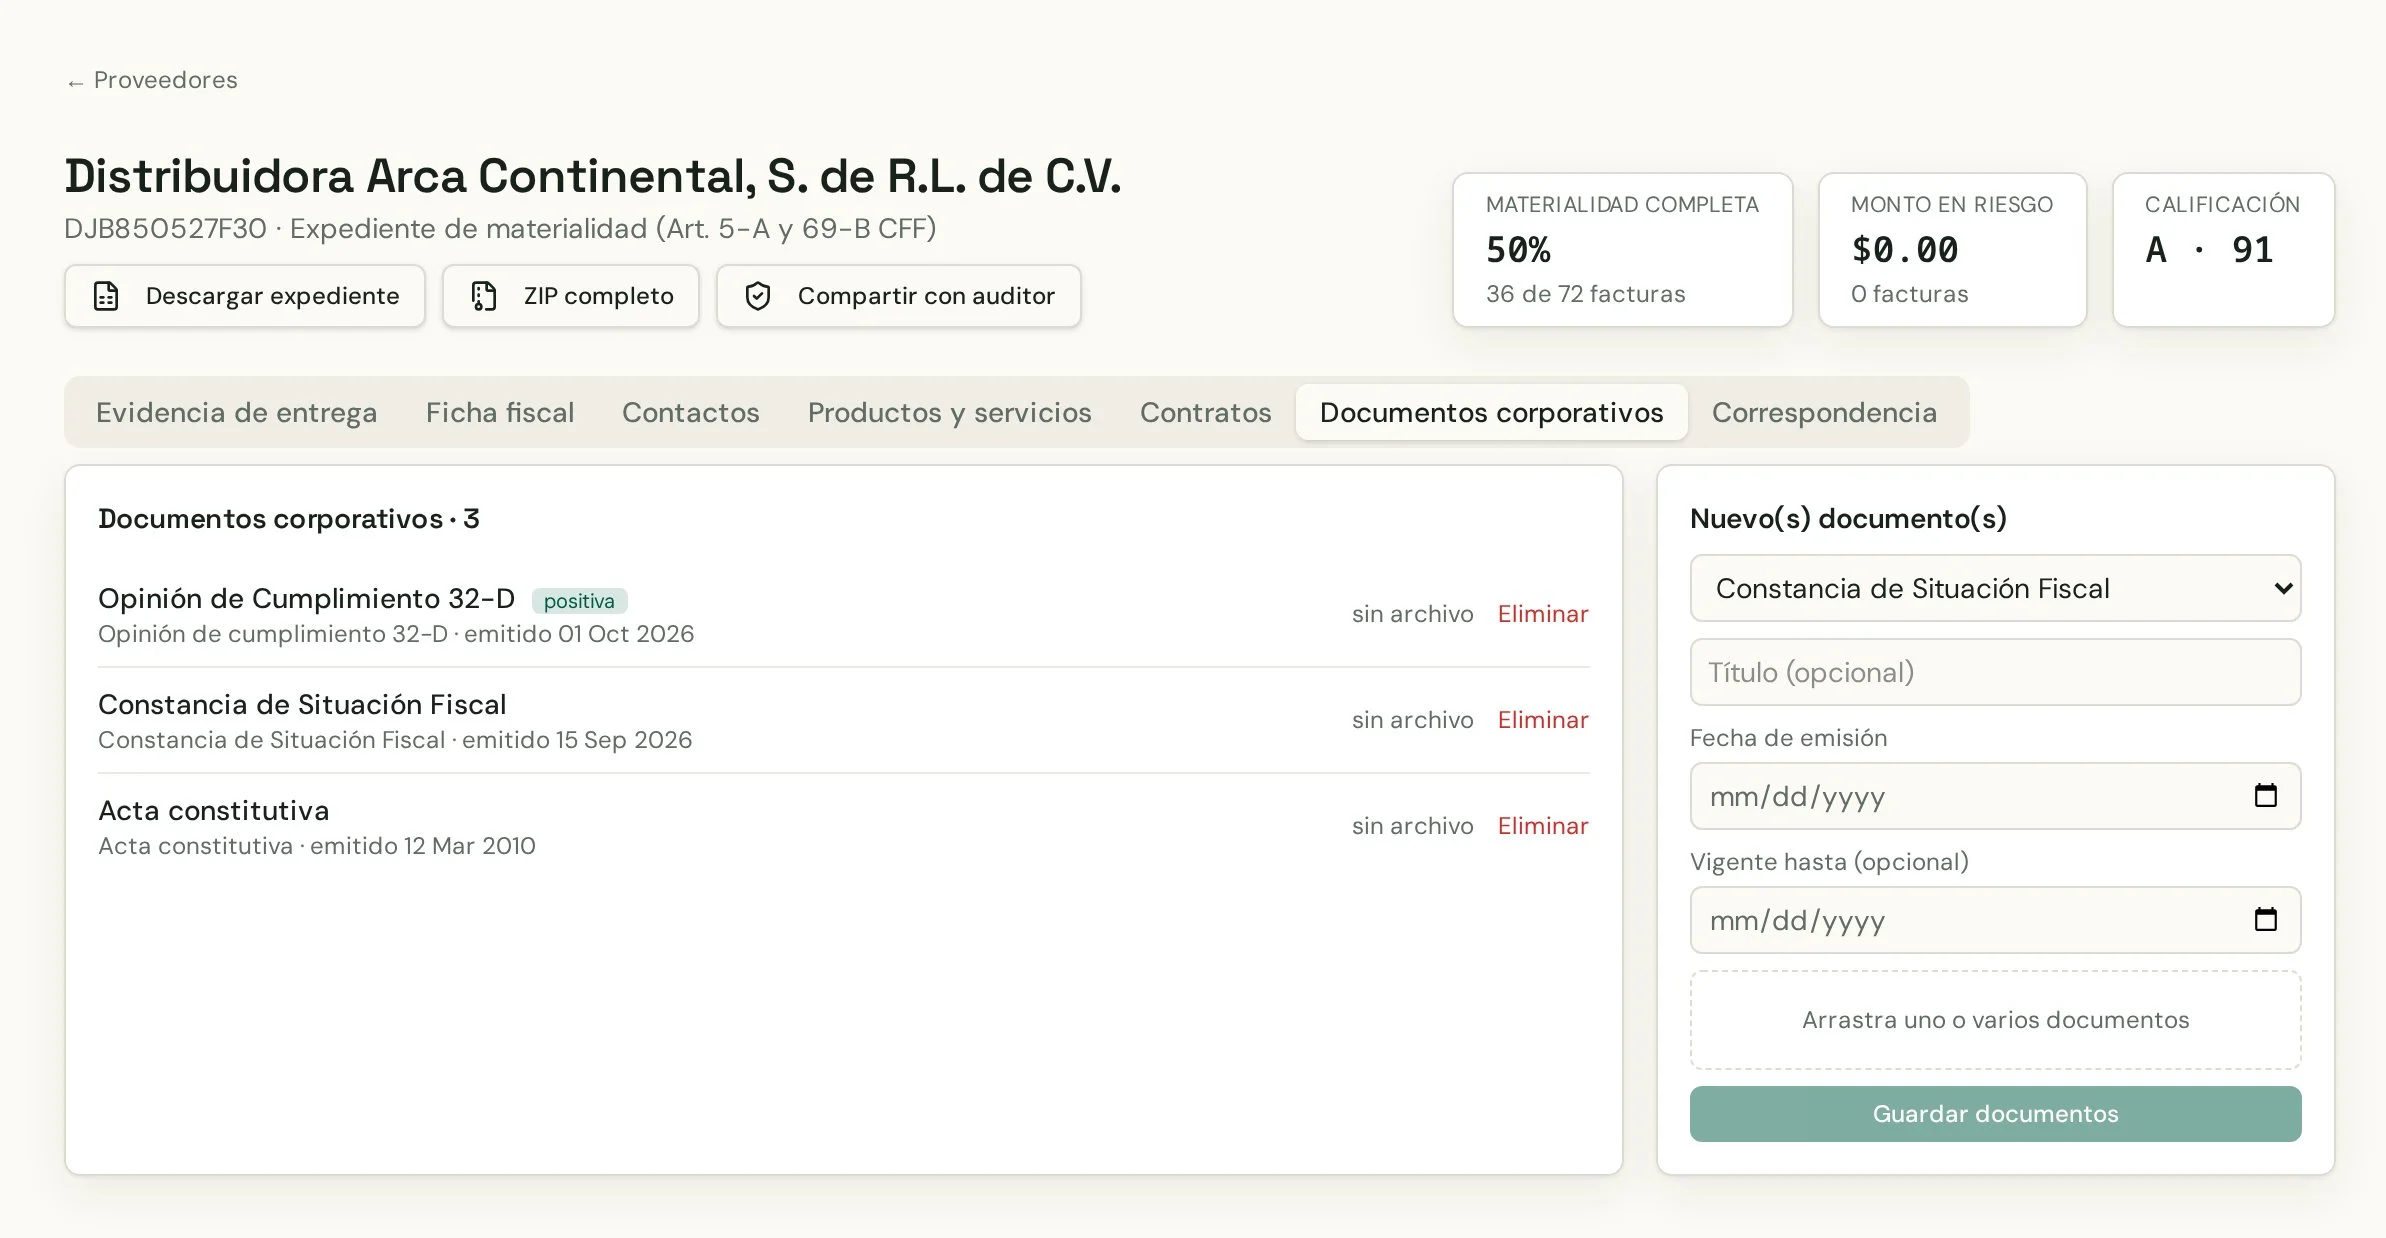
- 6Documentos corporativos: CSF, Opinión 32-D (positiva o negativa), acta constitutiva, poder del representante, comprobante de domicilio, estado de cuenta bancario y REPSE, con sus vencimientos.
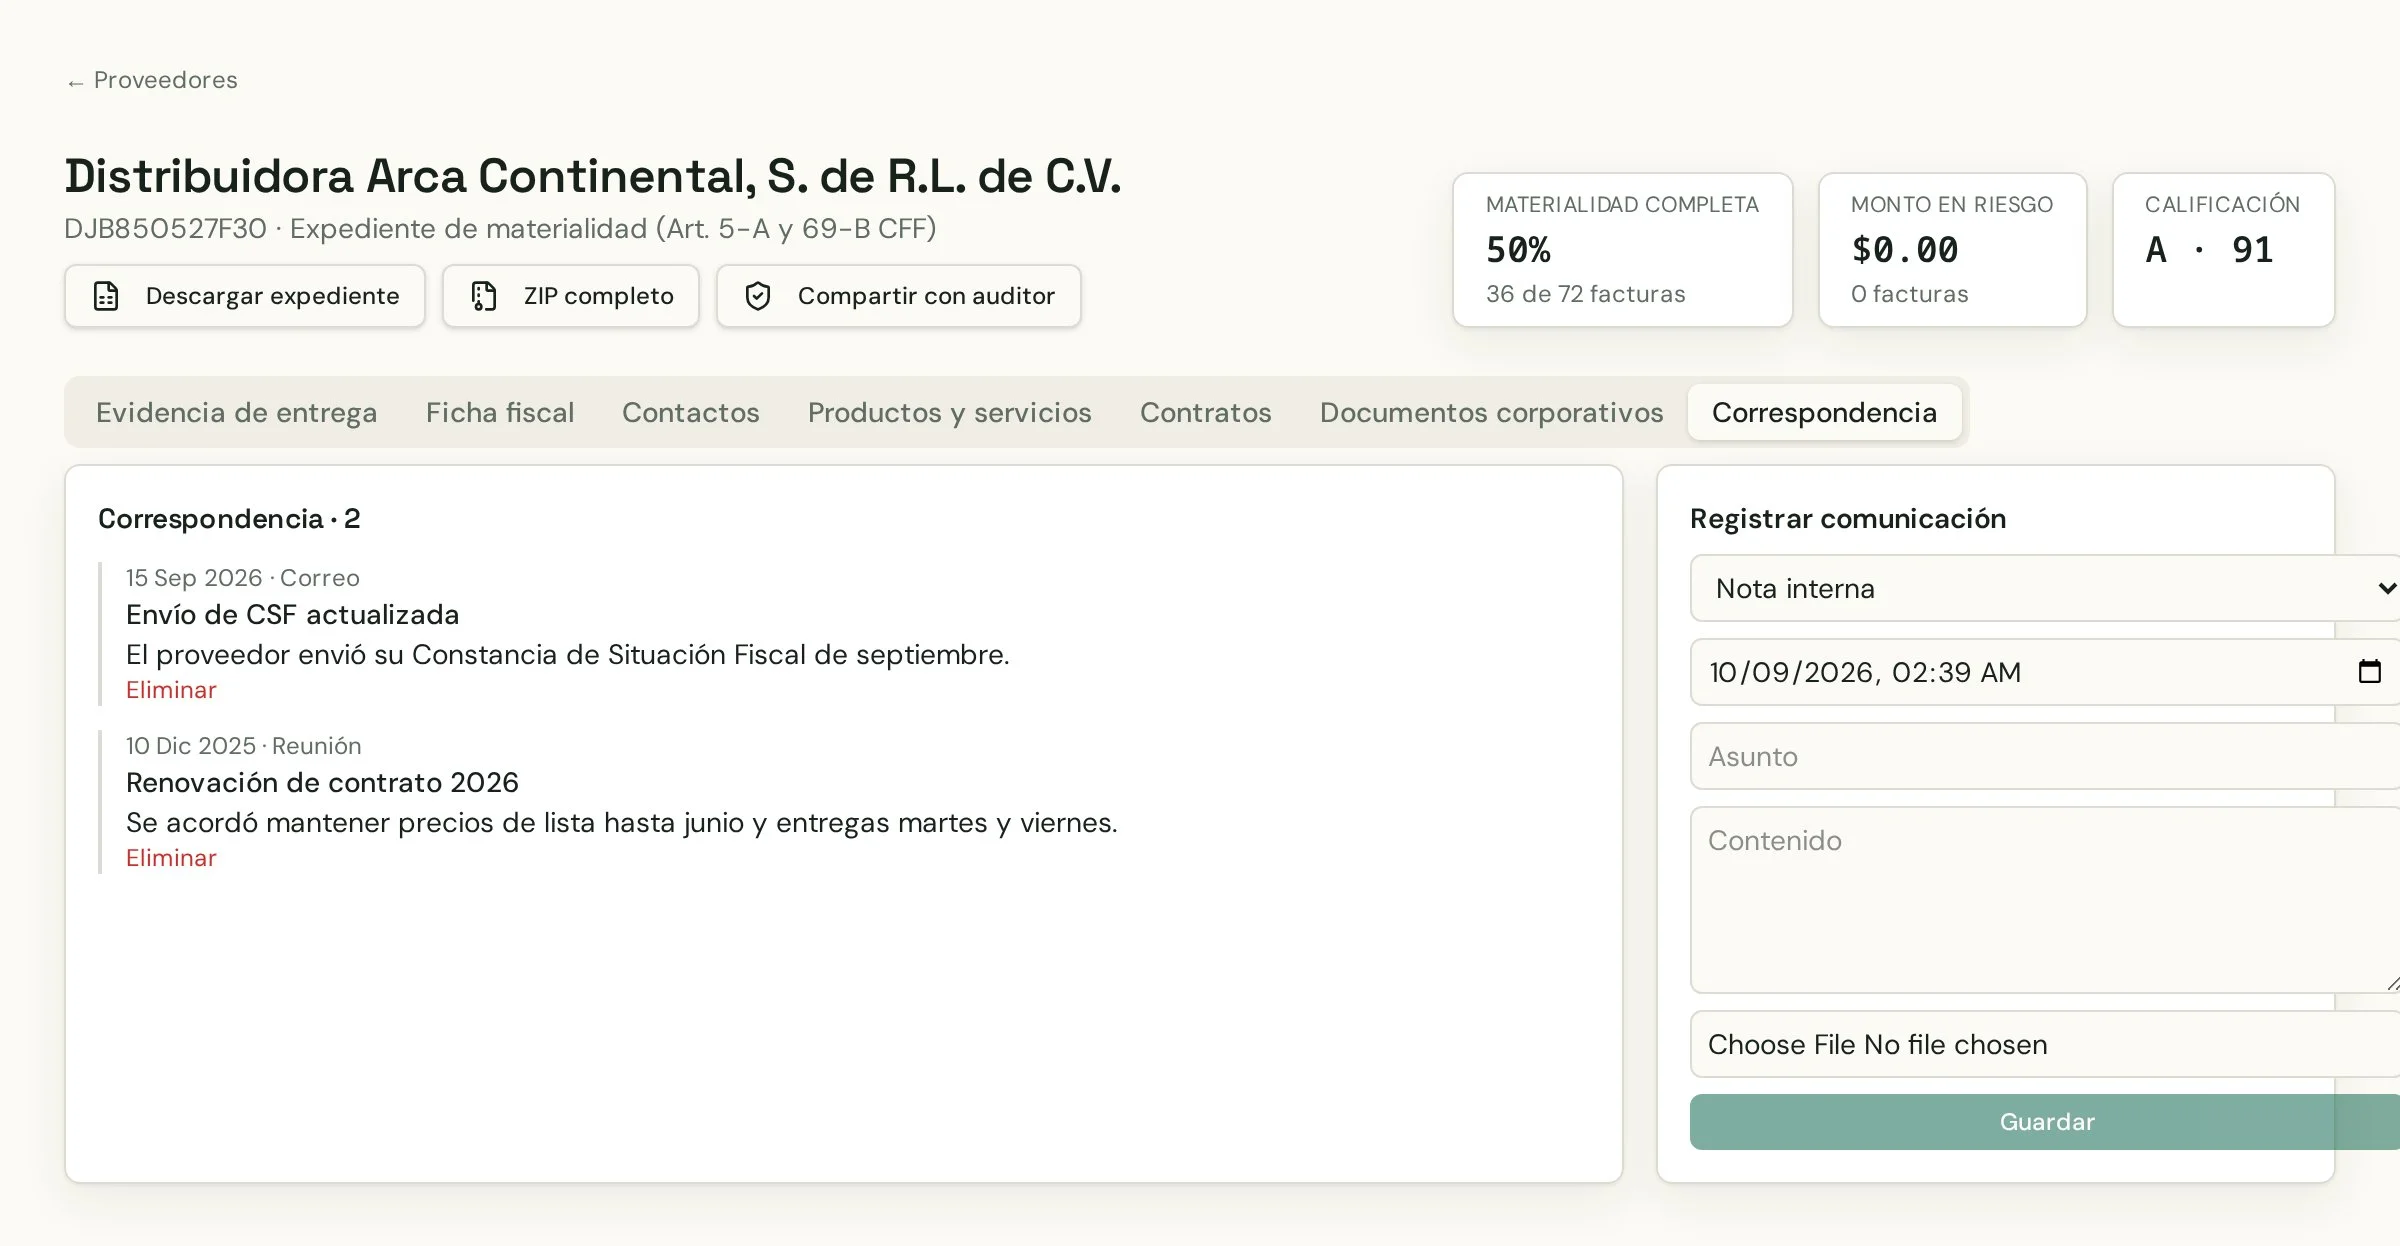
- 7Correspondencia: notas internas, correos y mensajes de WhatsApp vinculados, en una línea de tiempo.
Evidencia ligada a cada factura (y a varias a la vez)
El estándar más sólido ante una revisión es que cada evidencia apunte a una factura concreta. En InteliOS:
- ›Cada remisión, acta de recepción, foto o entregable se liga a una factura específica del mismo proveedor.
- ›Una misma remisión puede ligarse a varias facturas cuando una entrega se factura por partes (hasta 50 facturas por evidencia).
- ›La evidencia puede ligarse también a la preclasificación de compra correspondiente; si la factura ya estaba ligada a una, InteliOS la sugiere.
- ›Se pueden subir varios archivos a la vez arrastrándolos, ajustar tipo, fecha y factura por archivo, aplicar los mismos datos a todos y reintentar los que fallen.
- ›El checklist se adapta al tipo de proveedor: de bienes se espera remisión o acta de recepción; de servicios, un entregable (reporte, minuta, bitácora); de personal, entregable más registro REPSE.
Captura en el momento de la entrega
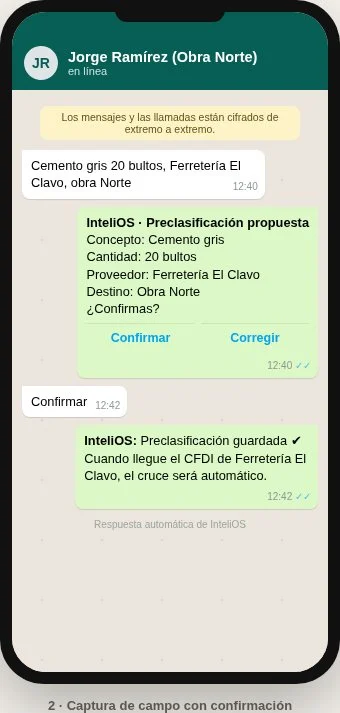
El encargado del almacén o el proveedor autorizado manda la foto o el PDF de la remisión con un texto como “remisión factura A-1234”. InteliOS:
- Acepta el mensaje solo si viene de un número registrado y activo.
- Reconoce por reglas fijas que el texto menciona remisión, entrega, acta o recibido.
- Busca el UUID o el folio en el texto y lo cruza con las facturas del proveedor; si menciona varias, liga la remisión a todas.
- Si no hay coincidencia o es ambigua, la manda a revisión; nunca la liga “por parecido”.
Un expediente sirve solo si se mantiene al día
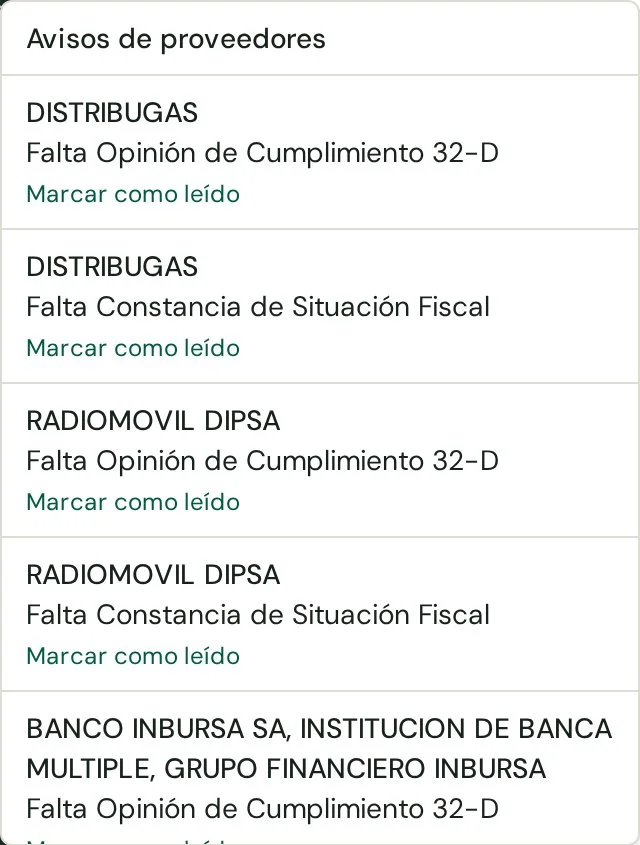
InteliOS revisa todos los proveedores cada día y genera avisos cuando:
- ›Falta la Constancia de Situación Fiscal o tiene más de 3 meses.
- ›Falta la Opinión de Cumplimiento 32-D o tiene más de 30 días.
- ›Un contrato vence dentro de los días de anticipación configurados (30 por omisión).
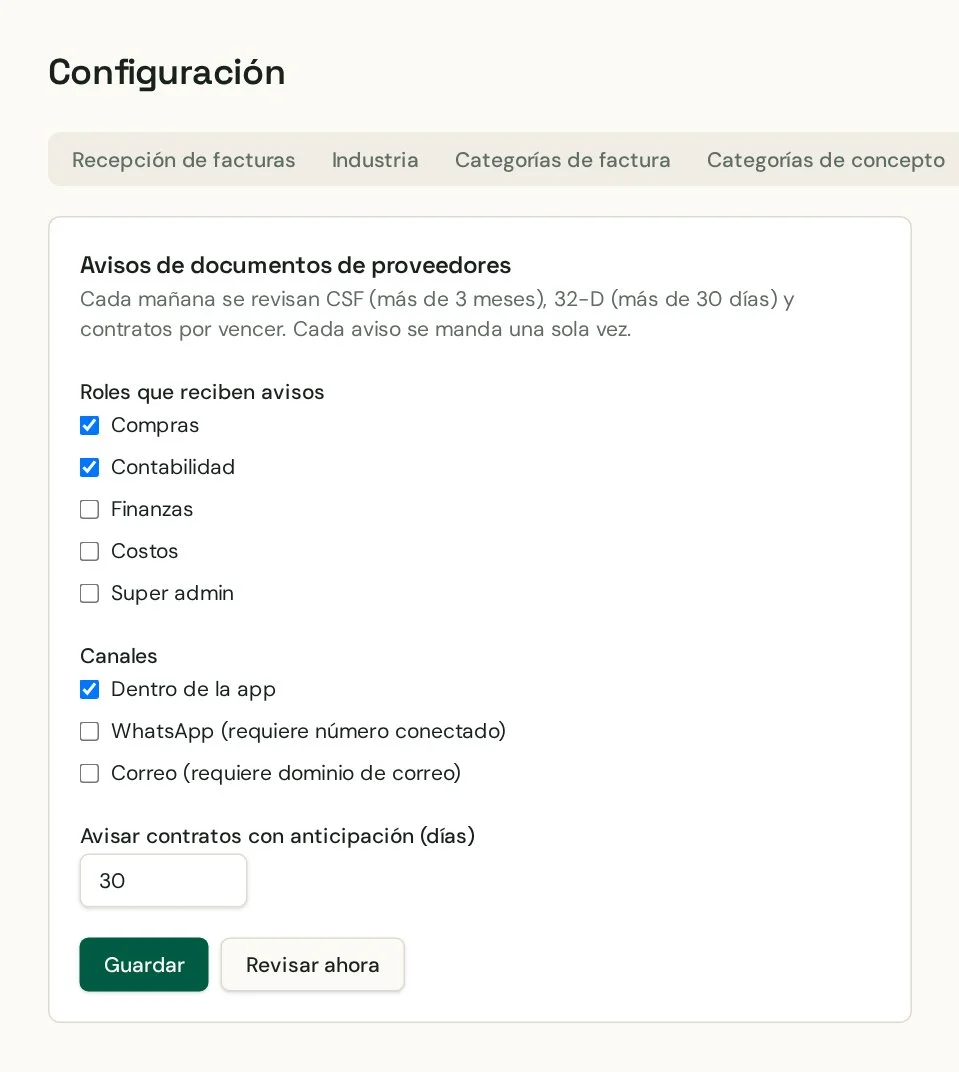
Cada aviso se registra una sola vez y aparece en la campana Avisos con su contador. En Configuración › Avisos de proveedores se eligen los roles que los reciben, los canales (aplicación, WhatsApp con plantilla aprobada y correo) y los días de anticipación; el botón Revisar ahora fuerza la revisión.
Cada área recibe solo los avisos que le tocan
El administrador decide qué roles reciben los avisos de documentos de proveedores (por ejemplo, Compras y Contabilidad), por qué canal llegan (dentro de la aplicación, por WhatsApp con plantilla aprobada o por correo) y con cuántos días de anticipación se avisa el vencimiento de un contrato.
La revisión corre sola cada mañana. Si se acaba de subir una CSF, una Opinión 32-D o un contrato, el botón Revisar ahora actualiza los avisos al momento, sin esperar al día siguiente.
Cuando llega un requerimiento, el expediente se entrega en minutos
- ›Descargar expediente (Excel): ficha, contratos, documentos, facturas con su materialidad, evidencias y pagos.
- ›ZIP completo: el Excel más las carpetas Contratos/, Documentos corporativos/, Evidencia de entrega/<folio de la factura>/ (una copia por factura cuando la remisión ampara varias) y CFDI/<uuid>.xml. Se puede acotar por fechas; el límite es de 200 MB.
- ›Compartir con auditor: enlace protegido con contraseña y vigencia, con el mismo contenido. Cada descarga queda registrada.
El blindaje no es un módulo aislado
Reutiliza lo que InteliOS ya hace. Por eso la materialidad sale sin trabajo adicional para quien ya usa InteliOS: el mismo dato que alimenta el costo real alimenta la defensa fiscal.
Cada área cierra su eslabón
- ›Compras: registra la preclasificación, sube contratos y cotizaciones, y pide la remisión al recibir.
- ›Almacén / operación: manda la foto de la remisión por WhatsApp al recibir.
- ›Contabilidad: vigila el filtro En riesgo, atiende los avisos de 30 días, mantiene CSF y 32-D al día y entrega el ZIP al auditor.
- ›Costos: asegura que cada concepto tenga destino (centro de costos, insumo, cuenta).
- ›Finanzas: concilia pagos con el banco para cerrar el sexto eslabón.
- ›Por factura, no por proveedor. Muchos sistemas validan al proveedor (69-B, 32-D). InteliOS además evalúa cada operación.
- ›Determinista. Las reglas son fijas y auditables; la inteligencia artificial no decide la materialidad, solo puede sugerir y una persona confirma.
- ›Captura en origen. La evidencia entra cuando ocurre (WhatsApp, carga múltiple), no cuando llega la auditoría.
- ›Conectado al costo. El mismo dato sirve para el costo real, el presupuesto, la contabilidad y la defensa fiscal.
- ›Instancia dedicada. Cada cliente tiene su propia nube InteliOS; la evidencia de una empresa nunca se mezcla con la de otra.
- ›InteliOS ayuda a documentar la materialidad; no garantiza el resultado de una revisión del SAT ni sustituye la opinión del contador o del abogado fiscal.
- ›La Opinión 32-D se registra como documento con su fecha y resultado; InteliOS no la consulta oficialmente porque eso requiere la e.firma del proveedor.
- ›El plazo de 30 días que muestra InteliOS es una alerta calculada desde la detección; el cómputo legal debe confirmarlo el contador.
- ›La firma electrónica de contratos no forma parte del alcance actual.
Las cifras y nombres de las capturas corresponden a datos de demostración ficticios.
¿Cómo se relaciona cada costo con lo planeado, el momento, el avance, la compra, el trabajo y el efecto financiero?
InteliOS usa el CFDI como evidencia del costo real y lo conecta con todo lo demás. El control de costos se convierte en un proceso continuo de aprendizaje y decisión, aplicable a cualquier industria.
Solicitar demostración